MLCC业务爆发式增长,带动昀冢科技三季度扭亏为盈
 来源:财迅通
 2026/11/02 17:07
2026年三季报,是关于昀冢科技(688260.SH)的未来叙事里一个绕不开的坐标。
2026年三季报,是关于昀冢科技(688260.SH)的未来叙事里一个绕不开的坐标。
三季度单季,公司营收3.13亿元,同比增长103.58%;归母净利润2397.89万元,扣非归母净利润1673.67万元——单季扭亏为盈。更关键的是质量:Q3毛利率跳到35.28%,较上年同期提升27.83个百分点;加权净资产收益率14.68%,同比增加46.21个百分点。
这三个数字放在一起,含义很清楚:
营收翻倍不是靠低价走量,而是量价齐升;毛利跳升不是偶发,而是规模效应摊薄固定成本+MLCC高容产品占比抬升的共同结果;ROE由负转正,说明产能利用率上台阶后,资产端开始反哺权益端。
更有意义的是赢利这个数据——2397.89万元这个数字本身不算大,而是因为它证明了一件事:过去几年被市场质疑的“MLCC烧钱扩产”,第一次在利润表上跑通了闭环。
三个季度,一条被误读的曲线
把单季数据拆开,看到的是一幅比“扭亏为盈”更具体的图景。
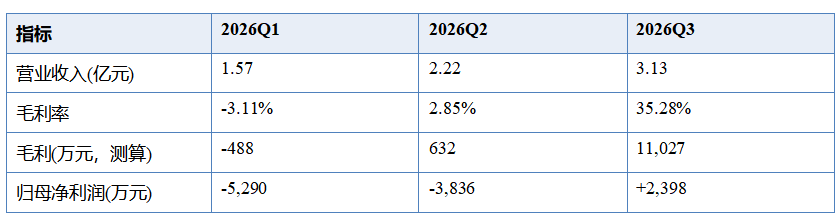
Q1是负毛利。这意味着当季卖出产品的收入,覆盖不了直接材料、直接人工和制造费用。Q2毛利率回到2.85%,毛利勉强转正632万元,仍不足以覆盖当季近亿元的期间费用。Q3毛利率跳到35.28%,单季毛利1.10亿元,一举覆盖费用并留下5117万元营业利润。
将数据照排到前三季度:营收6.91亿元(+72.85%),归母净亏损收窄至6728.60万元,同比减亏53.86%;剔除股份支付费用后,归母净亏损为5325.76万元。Q3一个季度的盈利,直接把全年亏损盘子削去一截。
更硬的是现金流:前三季度经营活动现金流净额2859万元,由负转正。归母净资产较年初增长49.85%,资产负债率较上年同期93.26%降到87.20%;前三季度吸收投资收到现金 3.44 亿元。
“经营造血+股权融资”双轮到位,公司不再靠短期借款硬撑扩产。这对一家重资产爬坡期的半导体材料公司,是质的改变。
结构迁移:MLCC第一次站到C位
比利润更底层的变量,是收入结构。
三季报给出的主因寥寥数语:MLCC产品量价齐升。单季MLCC业务营收由上年同期的1709.22万元放量至17529.27万元,增逾十倍,占季度总营收比重突破56%,成为第一大收入来源。放到前三季度,公司MLCC收入高达29773.08万元,较去年同期3556.25万元实现数倍增长。
这意味着,本季转正并非靠压缩费用、处置资产挤出的账面盈余,而是由“电子工业大米”MLCC 的收入端质变直接驱动。
其底层逻辑,是 AI 算力爆发重构了MLCC需求图谱,村田、三星电机等海外巨头高端产品上调价格,交货周期拉长,供需缺口扩大,国产替代的窗口就此打开。
昀冢科技能够接住这一轮订单,背后是自研高介电陶瓷粉末配方、小于2μm瓷膜制备、400层以上堆叠工艺的持续突破。技术从实验室走到产线,良率一点点向上迭代,产能一步步爬坡,才有了本季度的放量结果。
不止MLCC,DPC陶瓷基板也在悄悄铺展另一张增长底牌。目前公司的DPC业务已完成全流程自主制造,产品切入T/R管壳领域。随着商业航天、低轨卫星互联网建设提速,星链带动全球卫星产业蓬勃发展,T/R管壳、高性能陶瓷基板迎来巨大增量市场。两大陶瓷业务并非各自孤立,材料、工艺、设备经验可以互相复用,形成技术协同。
Q4的确定性从哪里来
站在Q3单季扭亏的坚实基础上,展望第四季度及全年,昀冢科技的经营水平有望持续向上。Q3的盈利不仅锁定了全年减亏的胜局,更为Q4的景气延续奠定了基调。
如果Q3是MLCC价格给的,那么Q4及2027年就必须由结构和良率来接。这是这家公司真正的大考。
在一次机构交流会上,管理层披露的产能路径清晰:月产能按“百亿颗级”台阶逐级扩张,总产能目标瞄准数百亿颗/月,高容产品占比持续抬升,为中长期交付蓄能。
但路径上,比所有规划都更关键的是良率。当前高容产品良率仍处爬坡期,尚未达到大规模量产所需的关键阈值;而普通品良率已稳定在较高水平。
差几个或是十个以上百分点,在MLCC这个行业里意味着什么?可以找一个外部标杆来校准。据产业链信息,三星电机2025年上半年为英伟达供货时,高容产品良率一度不足60%,花费大半年时间才提升至80%。行业规律是:标准品转高容的产能损耗约1:5,原日产5万颗标准品的产线转产后日产不足1万颗;消费级转产AI超高容的产能置换比达到7:1。
也就是说,良率每提升10个百分点,等效于凭空多出近一成产能,且不需要一分钱资本开支。这就是为什么它是胜负手——在一条18至24个月才能扩出产能的赛道上,良率是唯一能在报表里快速见效的变量。
而规模效益的另一半,来自产能的确定性扩张。公司已调整定增方案,拟募资不超过8.1亿元投向DPC智能化产线与MLCC产能升级,据披露,该募投将升级改造现有产线,进一步提升高容产品良率、稳定性及生产规模;池州基地高性能MLCC项目则拟投资15亿元、分两期建设,首期投资7.5亿元。
公司产能按“百亿颗级”台阶逐级抬升,叠加良率向规模化量产阈值爬坡,单件固定成本随产出放量被持续摊薄——规模效益与良率改善互为表里,正是Q3毛利率跳升至35.28%、并有望在Q4及2027年继续释放的底层支撑。
行业经验早已给出答案:高容产品导入量产初期,良率爬坡会阶段性拖累综合毛利率,企业通常先维持现有消费电子类产品的盈利水平,再随良率提升逐步兑现高容的利润弹性。
翻译过来:2027年上半年,高容业务大概率会拖累而不是提升综合毛利率。真正看到结构红利,要等到2027年下半年。
所以,当一家公司从“输血投入”跨入“造血收获”,市场真正定价的,已不是当季利润的绝对数字,而是拐点确立之后盈利的可持续性。对昀冢科技而言,Q3 只是一个起点:双轮驱动已进入增长期,盈利质量的验证才刚刚开始。

关键词
关联公司
昀冢科技苏州昀冢电子科技股份有限公司