一边是营收和交付量创下历史同期新高,一边是营业利润同比暴跌57%,自由现金流近两年来首次转负。特斯拉最新交出的二季度成绩单,将这家全球市值最高的汽车制造商推入了一个看似矛盾的境地:核心业务的盈利能力正在被极限挤压,而一场规模空前的资本扩张却刚刚拉开序幕。
美东时间7月22日,特斯拉(TSLA)发布2026年第二季度财报。数据显示,公司当季实现营收282.36亿美元,同比增长26%,超出市场预期的257.1亿美元;全球交付量达480,126辆,同比增长25%,刷新二季度历史纪录。
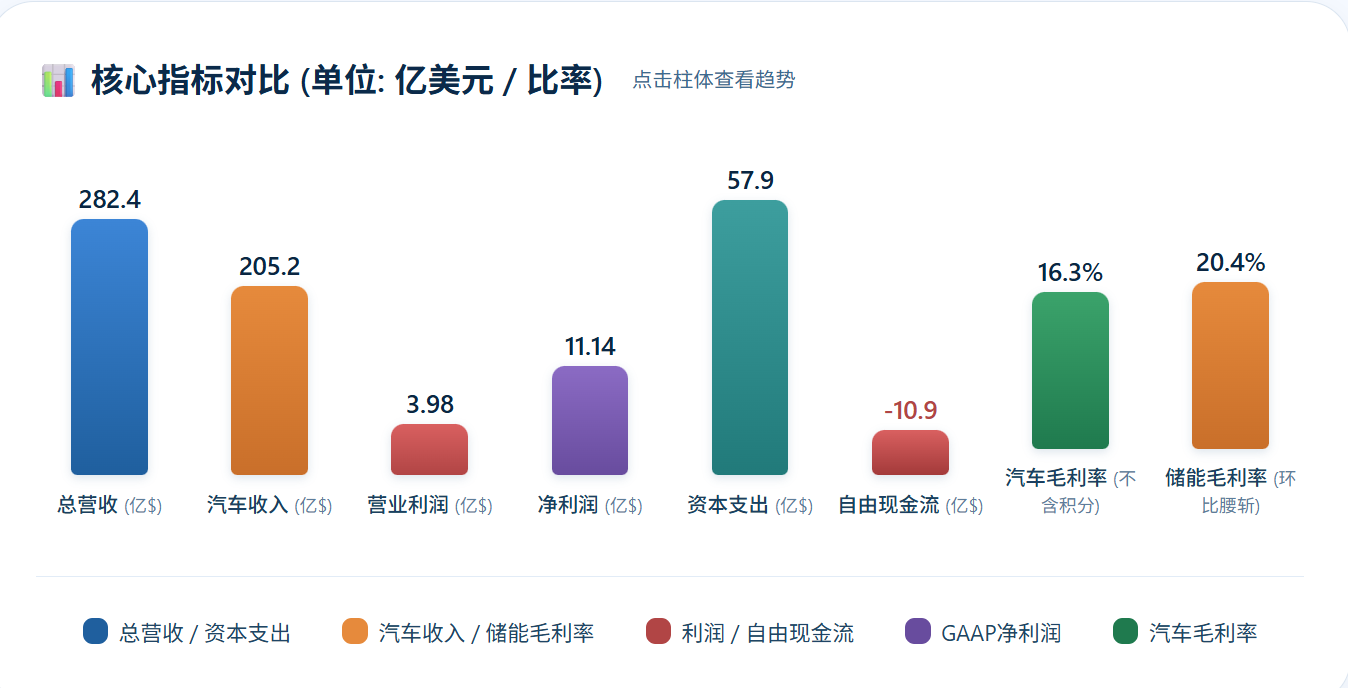
然而,光鲜的交付数据未能掩盖盈利端的寒意。当季营业利润仅录得3.98亿美元,较上年同期逾9亿美元的水平锐减57%;营业利润率从4.1%滑落至1.4%。即便在GAAP口径下,11.14亿美元的净利润同比仅下滑5%,但其中包含了约10亿美元的SpaceX股权浮盈和一次性税收项目收益,剔除这些非经常性因素后,主营业务净利润不足1亿美元。
资本市场迅速作出反应。财报发布当日,特斯拉股价盘后下跌约5%。截至7月29日,公司股价盘中一度创下年内新低,自财报发布以来市值累计蒸发近3000亿美元。截至发稿,特斯拉年内累计跌幅已达16.83%。
“以价换量”副作用显现:单车均价下行,碳积分收入骤降67%
从交付数据来看,特斯拉的价格策略在需求端取得了立竿见影的效果。
二季度,Model 3和Model Y合计交付467,762辆,同比增长25%,占全系交付量的97.42%。随着今年5月特斯拉正式停产售价较高的Model S和Model X,产品结构进一步向低价车型集中。这一策略虽然拉动了销量,却也直接冲击了整车盈利水平。
据测算,剔除经营租赁车辆后,特斯拉二季度单车均价约为4.23万美元,较一季度的4.36万美元减少约1299美元。单车均价的下行叠加产品结构低端化,导致汽车业务毛利率(不含监管积分)从一季度的19.2%骤降至16.3%,也低于去年同期的17.2%。
雪上加霜的是,曾被视作利润“安全垫”的监管积分收入正快速萎缩。随着特朗普政府逐步放弃拜登政府推动的清洁能源政策,特斯拉二季度监管积分收入从去年同期的4.39亿美元骤降至1.46亿美元,降幅约66.74%。仅此一项,就相当于蒸发近3亿美元的纯利润,而公司当季营业利润不过3.98亿美元。
特斯拉CFO Vaibhav Taneja在业绩电话会上解释,汽车毛利率的下滑还受到贴息成本前置的影响——利率贴息成本在卖车时一次性确认并冲减收入,今年利率上升使贴息成本同步增加。此外,一季度包含约2.3亿美元的非经常性保修准备金调整和关税减免收益,这些在二季度并未重现。
储能毛利率腰斩:从“利润奶牛”到第二个以量换价的战场
储能板块的表现是另一重隐忧。
二季度,特斯拉储能部署量达13.5GWh,同比增长41%,环比增长53%,创下历史第二高单季纪录,欧洲、中东和非洲市场装机及上海储能工厂出货量均创新高。然而,储能业务毛利率从去年同期的39.5%腰斩至20.4%,毛利润缩减至6.4亿美元。
毛利率骤降由多重因素导致。一是针对早期项目中部分供应商电芯问题计提了约2.4亿美元的保修准备金;二是一季度超过2亿美元的关税减免收益未再重现;三是工商业储能产品均价在竞争中持续下行。特斯拉已将储能业务的长期毛利率指引下调至20%至25%区间。
储能正步整车业务的后尘——以毛利率换取装机量和市场卡位。不过,马斯克在电话会上透露了储能的新战略定位:从传统电网调峰转向平滑AI数据中心的功率波动。他称,AI训练过程中功耗可在100毫秒内骤降70%,需要快速响应的电力电子设备来平抑,SpaceX已为此大批量采购Megapack。“数据中心将取代公用事业公司,成为特斯拉储能未来两年的增量主力。”
资本开支翻倍,250亿美元投向何方?
真正令市场侧目的,是特斯拉正在推进的庞大投资计划。
二季度,特斯拉资本开支飙升至57.89亿美元,同比增长142%,环比翻倍。这直接导致自由现金流由正转负,录得-10.92亿美元,为近两年来首次出现负值。
公司预计2026年全年资本开支将超过250亿美元,且未来两至三年持续增长。上半年已支出82.82亿美元,意味着下半年至少还有167亿美元投入,平均每季度超83亿美元。与此同时,特斯拉已锁定最高300亿美元的债务融资额度,为这场持续数年的扩张储备弹药。
这笔巨额资金流向何处?财报和电话会勾勒出一幅横跨机器人、自动驾驶、芯片、电池、光伏和算力的投资版图。
首先是Optimus人形机器人。弗里蒙特工厂原Model S/X产线已改造为首条Optimus生产线,规划年产100万台;第二代产线设计产能达1000万台,将在奥斯汀以更高垂直整合度制造。马斯克坦言,Optimus的量产难度远超过往任何一款产品,“所有的零部件全部从零搭建,没有现成供应链”,S曲线的早期阶段将“相当平缓且漫长”。
其次是Robotaxi与Cybercab。无安全员运营已覆盖美国7个都会区,累计里程38万英里,特斯拉称显著事故为零。Cybercab已在得州工厂投产。但马斯克强调扩张速度必须服从安全底线:“但凡伤到一个人,全球头条和监管叫停就会随之而来。”由于Cybercab采用全新底盘,公司需先积累专门针对该车型的驾驶数据,这也拉长了爬坡周期。
第三是自建芯片与晶圆厂。特斯拉将很快宣布Terafab选址,马斯克称其“体量巨大”,并表示“没有它,我们将受制于AI芯片供应,无法扩大Optimus产能”。奥斯汀研发晶圆厂已下设备订单,将首次在同一厂房内集成光罩、逻辑、存储、封装和测试,用于快速迭代AI芯片设计。
此外,内华达磷酸铁锂电芯厂处于早期爬坡;得州锂精炼和正极材料产线已投产;光伏制造能力计划实现“数量级”提升,从硅提纯做到组件。
马斯克生态浮现:特斯拉与SpaceX的协同引关注
这份财报还揭示了一个在报表之外的新维度——特斯拉正日益成为马斯克旗下公司资源协同的核心枢纽。
今年一季度,特斯拉以20亿美元入股SpaceX并签署框架协议。二季度财报中,SpaceX股权按市值计价带来10亿美元收益(税后7.63亿美元),几乎以一己之力撑起了GAAP净利润的体面。SpaceX同时是特斯拉储能的重要客户,其数据中心为平滑AI训练负载大批量采购Megapack。
业务层面的交叉同样密集。xAI的Grok大模型已进入特斯拉车机,并在“数字Optimus”项目中扮演任务调度角色。Starlink星链将整合进Cybercab并扩展至全系车型,解决Robotaxi在蜂窝网络盲区的连接问题。
在业绩电话会上,当被问及两家公司是否存在合并可能时,马斯克回应称“公司合并这类事情不适合在电话会上讨论,这需要走适当的程序”,未予否认。特斯拉总法律顾问随即补充,双方今年已通过投资和框架协议深化了关系。
结语:一场关于时间的豪赌
从财务数据来看,特斯拉正处于一个关键的转型阵痛期。一边是核心汽车业务盈利能力持续下滑,一边是AI、机器人等新兴领域持续烧钱扩张——二者之间的张力正在变得日益尖锐。
乐观者看到的是远见:如果Robotaxi、Optimus和AI芯片能在未来2至3年内兑现收入,当下牺牲的利润和现金流将被证明是值得的。悲观者看到的则是风险:如果技术突破和量产爬坡慢于预期,持续的负现金流和利润压力将不可避免地侵蚀市场信心。
特斯拉究竟是正在经历阵痛的汽车制造商,还是正在为下一个时代砸下重金的科技巨头?答案取决于新业务商业化落地的速度。正如马斯克在电话会上所说:“通往惊人富足的道路充满挑战,需要大胆下注。我们的进展不会是线性的。”
曲线的终点通向何方,只有时间能给出答案。