8月12日,杰理科技(920138.BJ)正式在北京证券交易所挂牌上市,成为北交所首家集成电路设计公司。发行价18.86元/股,发行市盈率14.99倍。上市首日以53.00元/股开盘,截至收盘报53.26元/股,市值230.59亿元。
这家总部位于珠海、从华强北生态中成长起来的蓝牙音频芯片企业,历经八年、四次递交上市申请后最终完成上市。
56亿颗芯片的“量王”
2023年至2025年,公司蓝牙音频芯片销量达56.86亿颗。同期,五家A股同行——恒玄科技、中科蓝讯、炬芯科技、博通集成、泰凌微——蓝牙音频芯片合计销量为62.53亿颗。一家企业的销量,接近五家同行的总和。
截至2025年末,杰理科技芯片累计出货量突破120亿颗,TWS耳机芯片累计销量突破57.36亿颗。2025年全年TWS蓝牙耳机芯片出货10.77亿颗,全球市占率稳定在37%至39.8%,连续多年位居全球行业前三、国内厂商第一梯队。公司获评工信部认定的国家级“制造业单项冠军”企业。
客户结构也在发生变化。小米科技持有公司2.7%股份,传音控股子公司深圳展想、上海华虹均为公司股东。战略配售引入了通富微电、华虹投资等产业资本。产品已进入小米、Realme、荣耀、vivo、魅族、传音、JBL、boAt等品牌供应链。截至2025年末,公司拥有授权发明专利398项、集成电路布图设计66项、软件著作权205项;研发人员385人,占员工总数的71.83%。
从销量、市场份额和技术积累来看,“隐形冠军”的定位有充分的事实支撑。
销量冠军的利润短板
2025年,杰理科技实现营收28.04亿元,同比下降10.12%;归母净利润5.96亿元,同比下降24.74%。毛利率从35.77%降至30.74%。
反差更为突出的是与同行的对比。2025年前三季度,博通集成、泰凌微、炬芯科技等同行净利润均实现同比翻倍。北交所问询函直接指出:公司期后业绩变动趋势与同行业可比公司不一致。
问题的根源在于产品结构。公司超七成营收依赖蓝牙音频芯片,蓝牙耳机芯片和蓝牙音箱芯片2025年分别贡献41.48%和28.53%的营收。中低端蓝牙音频市场竞争持续加剧,产品销售单价承压。公司在问询回复中坦承,营收下滑的主要原因是“中低端市场竞争加剧、部分型号产品存在技术适配性问题、受同行业竞争对手冲击”。
对比恒玄科技,其蓝牙音频芯片收入占比已降至约53%,智能手表/手环芯片提升至35%,正在从音频芯片公司向智能硬件平台公司转型。杰理科技对单一赛道的依赖度远高于同行。
2026年出现复苏迹象。数据显示,杰理科技2026年一季度营收7.30亿元,同比增长24.50%;净利润1.60亿元,同比增长17.66%。上半年营收同比增长10.66%,归母净利润同比增长5.71%。公司预计2026年全年营收31.03亿元,同比增长10.66%;归母净利润6.30亿元,同比增长5.71%。
新业务正在发力。2025年智能穿戴芯片营收达2.04亿元,2022至2025年复合增速达95.42%;智能物联终端芯片营收4.18亿元,复合增速18.63%。
不过,利润增速(5.71%)仍低于营收增速(10.66%),毛利率压力尚未完全解除。规模优势尚未有效转化为利润优势——至少在2025年,这一转化还未完成。
内控、库存、估值:三个待解的问号
230亿市值背后,有几项风险值得关注。
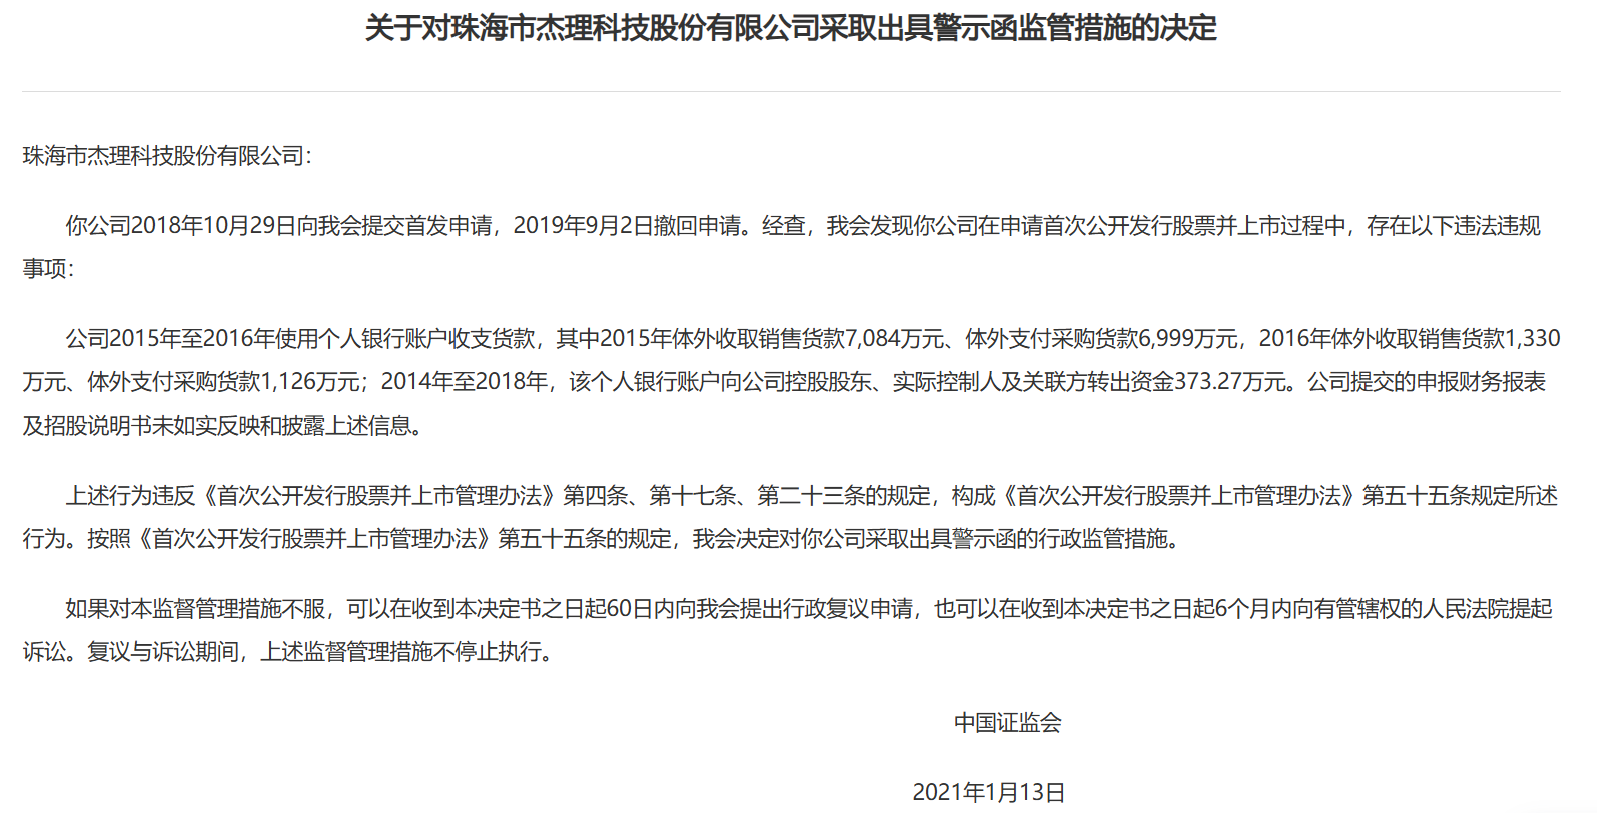
2018年证监会查实公司2015至2016年使用个人账户收支货款,具体金额(销售7084万、采购6999万,2016年销售1330万、采购1126万),以及2014至2018年向实控人等转出373.27万,因此被证监会出具警示函。此次北交所IPO问询中,又发现销售人员利用信息优势“倒货”赚差价,且关键管理人员有大额资金流水,监管要求核查具体细节。目前内控问题是否彻底解决,尚无公开结论。
一方面,杰理科技存货压力持续上升。 2025年末存货账面价值达9.01亿元,2023年至2025年存货从5.22亿元持续攀升。若市场需求不及预期或产品迭代加快,减值风险不容忽视。
另一方面,公司供应商高度集中。公司对单一晶圆厂华虹集团的采购占比达68.29%,前五大供应商采购占比超过86%。主要供应商一旦出现产能或价格波动,将对公司经营产生重大影响。公司在问询回复中称“不构成重大依赖”,但如此高的集中度本身即构成客观风险。
此外,在估值方面, 杰理科技发行市盈率14.99倍,参考行业市盈率为73.78倍。按首日收盘价53.26元计算,市盈率已升至约37倍。若2026年实现6.30亿元净利润,对应市盈率约36.5倍。市场已给出不低的估值预期。
本次募资公司不仅投向智能无线音频、智能穿戴芯片和AIoT边缘计算芯片三大方向,还布局了工业控制、汽车电子、端侧AI芯片。智能穿戴和AIoT增速可观,但体量尚小,短期内难以对冲蓝牙音频市场的波动。
三年出货56亿颗芯片、TWS主控芯片全球市占率近四成——杰理科技在销量维度上是当之无愧的行业龙头。但2025年的业绩下滑暴露了单一赛道依赖、中低端市场竞争加剧的结构性困境。2026年的复苏迹象值得关注,但利润增速低于营收增速的现实说明,盈利质量的修复仍需时间。
内控的历史遗留问题、9亿元的存货积压、对单一供应商近七成的采购依赖、36倍市盈率的估值压力——这些问题不会因为上市而自动消失。