随着洛索洛芬钠凝胶贴膏集采价格自2026年3月中旬起全国全面执行,叠加品牌建设费用增加及并购摊销等因素,九典制药(300705.SZ)2026年上半年业绩明显承压。
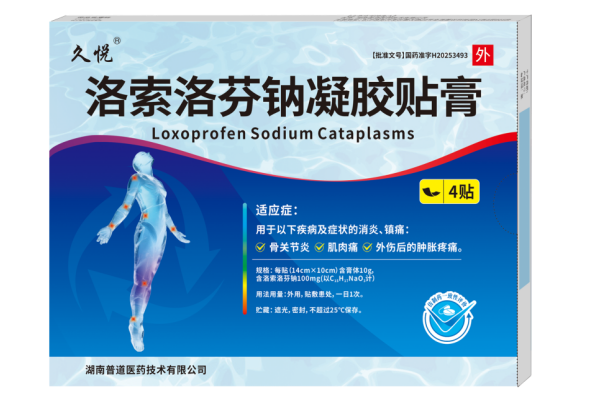
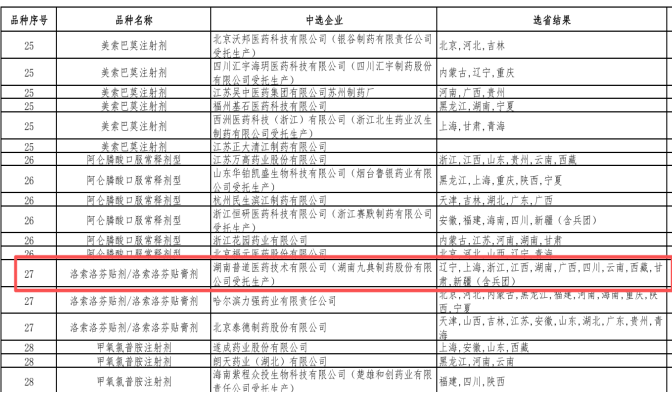
然而,第十一批全国集采的落地,让这一核心产品的价格体系发生了根本性变化。单片价格从17.365元降至4.47元,降幅达74.25%。价格压缩至原有水平的四分之一,意味着即便销量翻倍,收入端也难以恢复到集采前水平。
这一冲击直接体现在上半年的财报数据中。
8月底发布的半年报显示,公司实现营业收入12.87亿元,同比下降14.89%;归母净利润1.60亿元,同比下降45.21%。利润降幅约为收入降幅的三倍,呈现出明显的“量价背离”特征。
这不是一次简单的业绩波动。从业务结构、费用变化到并购整合,九典制药正经历一场从“以价换量”到“以量保稳”的转型。而这场转型的代价,正在逐步显现。
集采降价74%净利降45% 以量补价暂难实现
半年报显示,九典制药上半年实现营业收入12.87亿元,同比下降14.89%;归母净利润1.60亿元,同比下降45.21%;扣非净利润1.49亿元,同比下降47.29%。
利润降幅约为收入降幅的三倍,为近五年来首次出现营收、利润双降。从季度趋势看,二季度利润下滑幅度较一季度有所收窄,但利润端压力仍然存在。
利润大幅下滑的根源,在于核心产品洛索洛芬钠凝胶贴膏的价格体系重构。
该产品在第十一批全国集采中单片价格从17.365元降至4.47元,降幅达74.25%。其2025年收入约占公司整体营收的45%,价格已压缩至原有水平的四分之一。按此价格测算,销量即使翻倍,收入端也难以恢复到集采前水平。
从业务板块看,上半年外用制剂整体收入5.1亿元,同比下降38.99%,主要系洛索洛芬钠凝胶贴膏受集采降价影响所致。
公司在调研中表示,“上半年院内市场销量增长明显,全年销量预计还会继续增长”,但未披露具体销量增幅,同时承认“短时间内暂时无法完全实现以量补价”。
总经理杨洋表示,“集采短期冲击利润,但为企业换取了更大市场份额”,公司发展逻辑将从“以价换量”转向“以量保稳”。
这一表态值得进一步拆解。公司所说的“以量保稳”,重心在“稳”而非“补”——稳住市场份额和收入规模,而不是让收入利润回到集采前水平。
从上半年数据看,药品制剂业务毛利率73.61%,同比下降9.29个百分点,价格下行对利润的侵蚀已经充分体现。集采标期内的销量增长能在多大程度上对冲价格损失,目前仍缺乏足够的数据支撑。
此外,公司产品琥珀酸亚铁片、吲哚布芬片拟中选第十二批国家药品集采,集采覆盖面仍在扩大,公司需在更多品种上应对集采降价影响。
募投项目两度转向 管理费用增加95%
据财迅通了解,九典制药于2021年发行可转债募资2.63亿元,其中“新药研发项目”承诺投入1.08亿元。
2025年8月,公司将该项目剩余资金9808.93万元变更为“抗菌多肽新药研发项目”。2026年9月30日,公司董事会审议通过终止抗菌多肽新药研发募投项目,并将剩余募集资金9849.18万元永久补充流动资金。
截至终止时,该项目累计投入301.56万元,投资进度3.07%。
公司在半年报中解释终止原因为“优化资源配置、集中资源保障核心战略项目”。但核心战略项目具体指向及资金重新配置安排,公告未充分披露。
财迅通分析认为,原募投项目自2021年募资至今累计投入占比较低,剩余资金最终用于永久补流,相关研发缺口如何填补及机会成本,需公司进一步说明。
此外,报告期内,九典制药管理费用从5420万元增至1.06亿元,同比增长95.41%。其中,企业宣传费从807万元增至3991万元,增长近四倍;无形资产摊销从212万元增至1477万元,增长近六倍。公司解释为“品牌建设投入及无形资产摊销增加”。
据财迅通了解,公司自2025年下半年起围绕“九典镇痛先生”超级符号加大品牌投入,在机场、高铁等渠道投放广告。
管理层表示,“品牌建设启动至今时间尚短,目前对终端销售的拉动作用仍处于培育期,尚难以量化其直接效果”。在归母净利润同比下降45.21%的背景下,相关投入尚未产生可量化的回报。
成本费用方面,公司2026年上半年营业成本为4.60亿元,同比增长19.66%;财务费用1460万元,同比增长193.26%,主要系少数股东回购义务计提利息所致。同期销售费用同比下降26.78%。
分析人士指出,费用结构变化对利润的影响仍需持续跟踪。
并购标的亏1498万对赌承压 新产品密集获批
数据显示,九典制药报告期内收购转入49个药品注册证书,其中包含代温灸膏等8个独家品种,意图填补集采带来的销售缺口。
但九典诺纳上半年实现营收1770万元,净利润-1498万元,尚处于整合亏损期。
更值得关注的是并购附带的业绩对赌条款。若九典诺纳2026、2027、2028年三个会计年度年均税后净利润率未达7%,投资人有权要求九典诺纳赎回其持有的全部股权。
上半年亏损1498万元,距离年均7%的目标相去甚远。公司在合并报表层面已将少数股东的回购义务确认为金融负债,并按摊余成本计量,这直接推高了财务费用。如果对赌触发,公司的现金流和负债率将承受额外压力。
并购整合承压的同时,公司自研管线在近期迎来一波集中收获。
7月29日,公司中药1.1类创新药椒七止痛凝胶贴膏获批上市,系国内首款按中药1.1类标准获批的骨科凝胶贴膏创新药。9月底,双氯芬酸二乙胺乳胶剂与阿奇霉素干混悬剂同日获批上市,视同通过仿制药质量和疗效一致性评价。
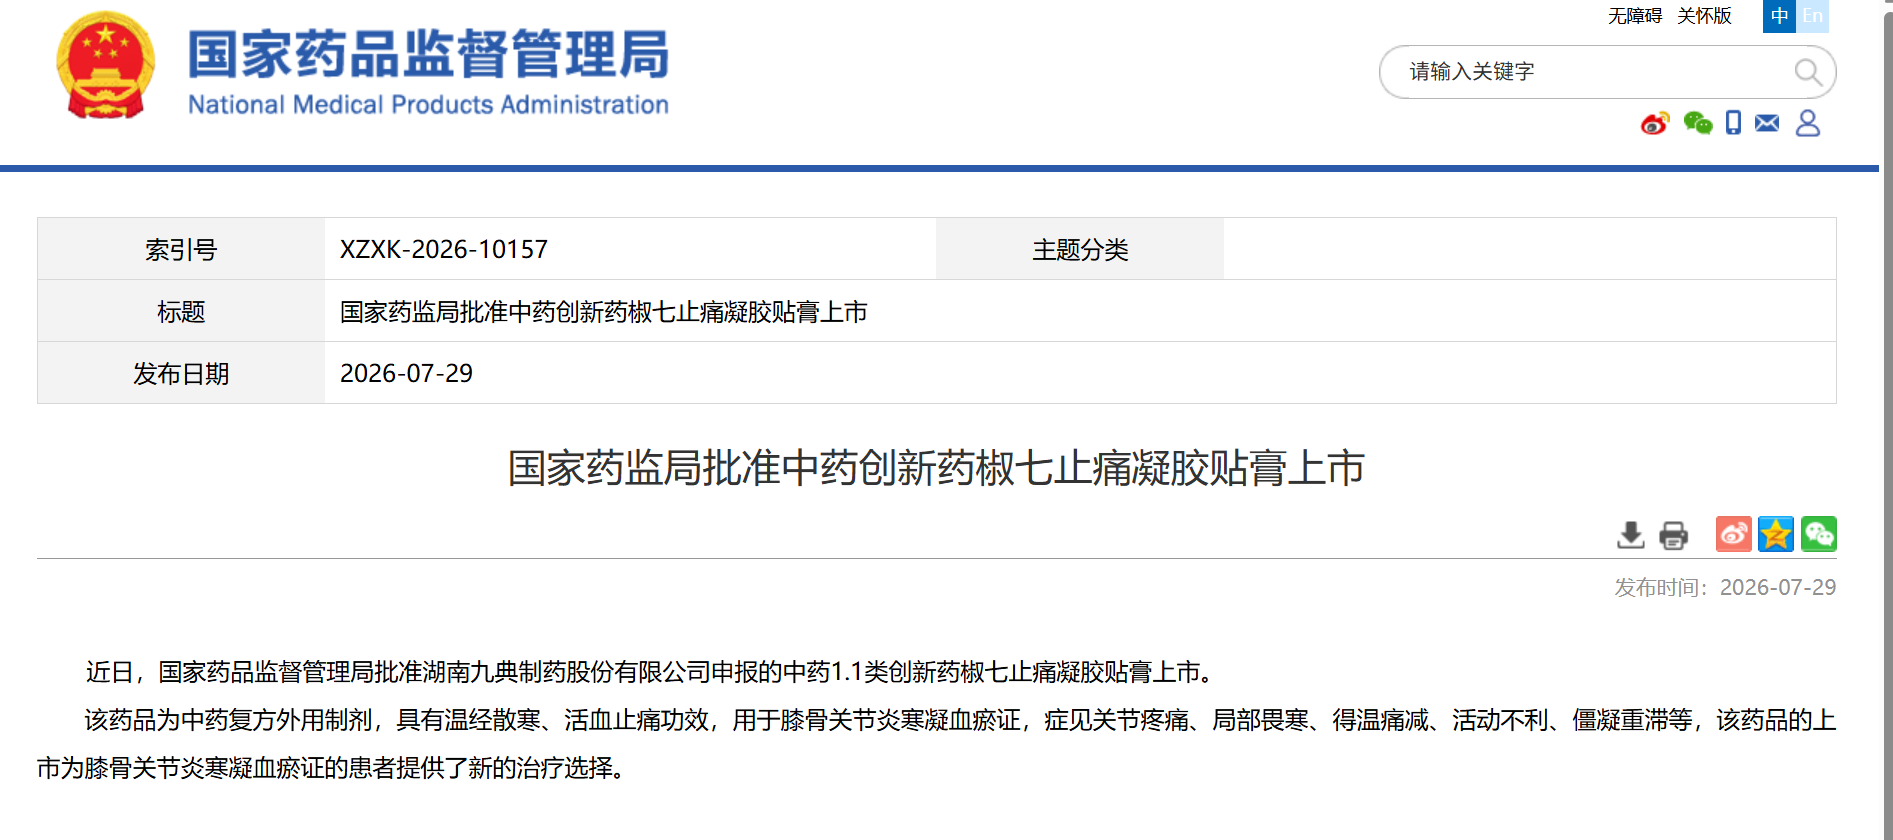
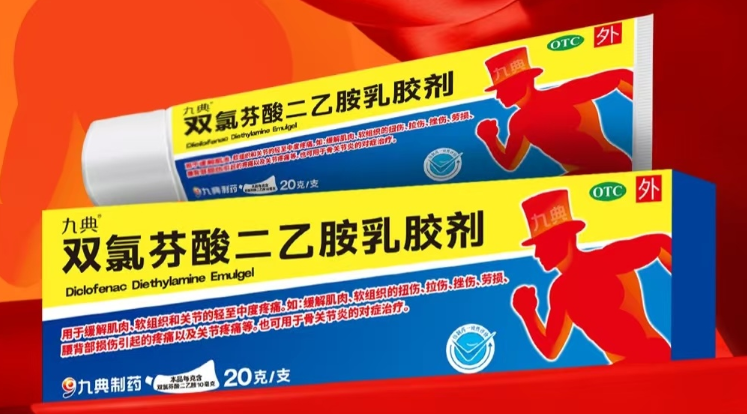
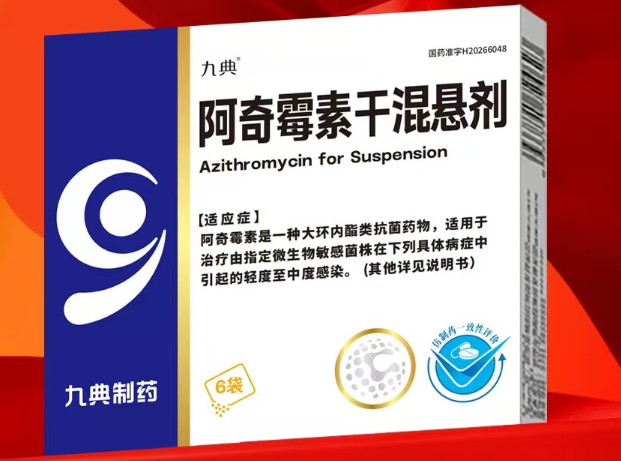
财迅通分析认为,新产品的密集获批说明公司并非在收缩研发,而是在“砍掉高风险的创新药长线、集中资源做确定性更高的仿创结合”。这是一种务实的战略调整,但仿制药的竞争格局和利润空间远不如创新药,能否支撑估值修复仍待验证。
当前,九典制药正在经历“旧引擎减速、新引擎未成形”的转型阵痛期。
原辅料一体化布局是它的底牌——原辅料子公司九典宏阳上半年实现营收3.67亿元,同比增长22%,净利润7589万元,同比增长93%;原辅料及植物提取物板块合并报表范围内实现销售2.90亿元,同比增长13.88%。
这些板块在集采冲击下发挥了业绩缓冲垫的作用,但集采冲击的深度、品牌投入的回报周期、并购对赌的潜在偿付压力,仍是需要持续跟踪的风险变量。