10月8日晚间,李子园公告称,公司独立董事肖作平正接受纪律审查和监察调查。根据公告,肖作平自2024年7月起任公司第四届董事会独立董事,并兼任董事会审计委员会主任委员、提名委员会委员,不参与公司日常生产经营管理。公司强调,其无法履职不会对经营管理活动产生重大影响,将尽快遴选新任独立董事。
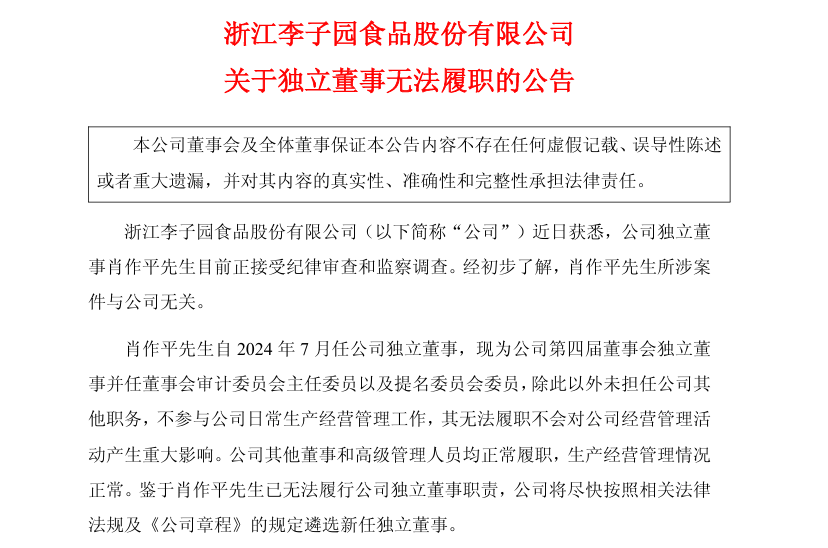
公开信息显示,9月30日,湖州市纪委、湖州市监委已通报,杭州电子科技大学会计学院原党委副书记、院长肖作平涉嫌严重违纪违法,主动投案。除李子园外,他还担任浙江东方、东信和平两家A股上市公司独董。
据财迅通观察,人事层面的突发消息之外,李子园的经营压力仍在持续。8月20日晚间发布的2026年半年报显示,公司上半年营业收入6.05亿元,同比微降2.69%;归母净利润6503.54万元,同比下跌32.34%;扣非净利润5513.91万元,同比下降36.85%。营收微降、利润下滑,成本上涨与渠道收缩同时在挤压利润空间。
营收微降,净利下滑三成
2026上半年,李子园营收6.05亿元,同比微降2.69%;归母净利润6503.54万元,同比下跌32.34%;扣非净利润5513.91万元,同比降幅扩大至36.85%。营收几乎没动,利润却少了三分之一,扣非后的降幅更大。归母净利润和扣非净利润之间约990万元的差额,说明非经常性损益对当期利润有一定支撑。
一方面,成本是拖累利润的第一环。上半年营业成本3.95亿元,同比增长5.58%。营收下降,成本却在上升,主要是PET包材及生鲜乳等原辅材料涨价。成本上行直接拉低了毛利率,综合毛利率从上年同期的39.86%降至34.75%,下滑超过5个百分点,二季度进一步跌至31.81%。毛利率收窄后,李子园既难通过提价消化成本,也缺少高毛利新品补位。
另一方面,费用也在挤压利润。销售费用因广告投放收缩同比下降13.67%,管理费用因折旧摊销和员工薪酬增加上涨8.79%,财务费用因利息支出增加同比上涨693.32%。销售费用收缩减少了当期支出,管理费用和财务费用则继续攀升。上半年经营活动产生的现金流量净额仅1393.16万元,同比下滑82.84%。
此外,存货和借款也在同步走高。存货从2025年末的1.54亿元增至2.37亿元,增长54.18%;短期借款从1.60亿元增至2.26亿元,增长41.22%。库存增加与借款上升同时出现,营运资金占用加大,财务成本随之上升。公司在财报中解释,业绩下滑主要是含乳饮料销售下滑,叠加主要原辅材料成本上升。
经销商一年半减超560家 电商渠道难补缺口
据财报数据,截至2026年6月末,公司经销商数量从2025年末的2242家降至2063家,上半年净减少179家,其中华东大本营减少74家。公司方面将这一变化解释为主动关户清理了合作黏性弱、长期无销售产出的无效账户。但从更长周期看,2025年全年经销商已净减少384家,不到一年半的时间,超过560家经销商选择离场。
线下经销仍是李子园的主要收入来源。2026年上半年经销收入5.60亿元,占总营收的92.5%。电商渠道收入4411万元,同比增长21.93%,占比仍然很小,暂时还接不住线下渠道流失的缺口。
李子园早年能在乡镇市场快速铺开,靠的是给渠道留足利润。经销商利润率可达20%至30%,终端利润率约30%至40%,比旺仔牛奶高出不少。但高返点能否持续,取决于终端卖得动卖不动。动销顺畅时,经销商愿意持续进货;动销一旦放缓,利润变薄,退出就会增多。眼下传统夫妻小卖部逐年减少,零食量贩店、折扣连锁店又以低价压缩终端零售利润,库存周转放慢、利润空间收窄,经销商选择退出并不意外。在财迅通看来,这套高返点体系把渠道利益和终端动销绑得很紧,动销一旦放缓,退出就会比预想更快。
渠道收缩的背后,是核心产品竞争力的弱化。上半年含乳饮料收入5.03亿元,同比下滑13.59%,占总营收比重约83%。从更长周期看,含乳饮料收入从2021年的14.27亿元降至2024年的13.54亿元,2025年进一步降至11.66亿元,连续多年停滞乃至萎缩。
含乳饮料收入连年萎缩 品类红利终结
更大的变化发生在含乳饮料这个品类本身。据财迅通观察,上世纪90年代,含乳饮料崛起依靠的是“奶替”定位——在纯牛奶短缺的时代,娃哈哈AD钙奶、乐百氏、小洋人、李子园甜牛奶等产品以“营养饮品”的定位填补了市场空白。据华泰证券研报数据,2013年营养快线和旺仔牛奶分别实现含税销售额200亿元和131亿元,含乳饮料的“奶替”红利达到顶峰。
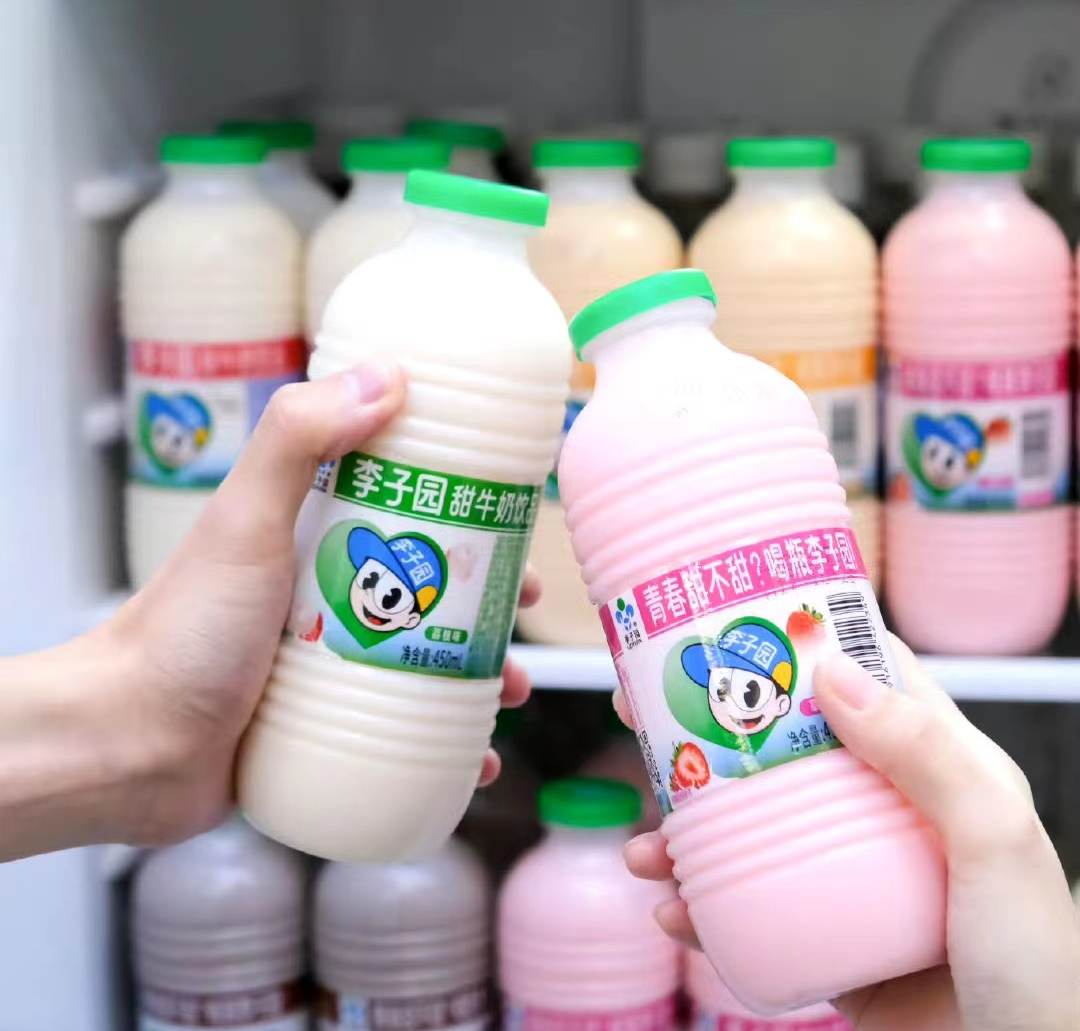
从2015年起,大众乳品消费开始向纯牛奶转移,含乳饮料市场规模逐年萎缩,2014年到2019年的年复合增长率一度跌至-9%。叠加近年来的健康化消费趋势,这一品类下滑正在加速。中国无糖饮料市场规模从2015年的22.6亿元攀升至2025年的615.6亿元。2026年饮料旺季数据显示,乳饮料、苏打水跌幅突破20%,绝大多数品类都在收缩,唯一实现显著正增长的是无糖即饮茶。
这不是李子园一家的困境。中国旺旺2025财年上半年乳品及饮料收入59.41亿元,同比减少1.1%,旺仔牛奶仅实现低个位数增长;养乐多一年内关闭中国两座工厂,在华生产基地缩减至5家。据财报数据,2025财年上海主体日销量为上年同期的80.4%,广州主体为90.8%。随着“奶替”定位不再成立、消费认知转向健康和减糖,整个含乳饮料品类都在收缩。李子园的产品结构较为单一,含乳饮料此前常年占总营收95%以上;2026年上半年,这一比例已降至约83%,品类下行时业绩回旋余地有限。
新品体量尚小 转型成效待考
面对这些压力,李子园并非没有动作。公司正沿两条线推进转型:产品端从单一甜奶向功能饮品矩阵拓展,供应链端向上游延伸。
产品端,公司依托子品牌“VitaYoung活力李子园”推出维B水系列升级产品,并布局电解质水系列,覆盖日常补水、运动修复等场景。上半年其他产品收入达9745万元,同比大增172.03%,其中100%果汁成为推广效果较好的新品,销售额约4000万元。研发投入同步加码,上半年研发费用849万元,同比增长10.23%;截至报告期末,公司拥有有效专利226项,累计参与7项国家标准的制定。
但这些新品的规模,还补不上含乳饮料的下滑缺口。2025年全年,含乳饮料营收同比下滑13.92%,而包含维生素水、电解质饮料、粗粮系列、风味饮料、果蔬汁饮料在内的其他饮料营收不过1.23亿元。电解质水和维生素水赛道已有农夫山泉、元气森林、东鹏特饮等品牌布局多年,竞争激烈。
供应链端,公司宁夏日处理1000吨生乳深加工项目一期已于2026年7月投产,二期项目新增奶酪生产线及中老年人配方奶粉生产线,总投资约5.2亿元。这一布局意在向上游延伸,降低奶粉等原材料价格波动的影响,同时进入奶酪、中老年奶粉等高附加值品类。但多位行业人士对此持审慎态度。独立乳业分析师宋亮指出,中老年配方奶粉和奶酪赛道已有蒙牛、伊利、妙可蓝多等巨头布局,市场集中度较高,新品牌需要付出极大的成本和投入。中国食品产业评论员朱丹蓬也提醒,贸然布局奶粉、奶酪业务的风险很大,中老年消费者对品牌和配方的要求极高。
与此同时,公司拟终止原规划的年产15万吨含乳饮料扩产技改项目,将剩余募集资金永久补充流动资金,该事项尚需股东会和债券持有人会议审议通过。公司战略重心从规模扩张转向质量优化,中期分红金额占上半年归母净利润的76.59%。财迅通分析认为,李子园转型方向没有问题,但新品体量太小,短期内很难补上主业缺口,传统含乳饮料能否企稳才是关键。
从依赖甜牛奶单品到尝试综合饮品布局,从下游品牌向上游供应链延伸,转型方向明确。但转型需要时间,核心产品下滑仍在影响公司的现金流和市场信心。后续,传统含乳饮料业务能否企稳、功能水新品放量进度、宁夏深加工项目产能爬坡节奏,都将决定李子园能否走出这轮调整。