2026年8月至9月,青岛金王(002094.SZ)控股股东青岛金王集团持股51%的乳山市金华矿业有限公司连吃两张安全罚单,合计被罚8万元;持股80%的乳山大业金矿有限公司则身负19项被执行人信息、50项欠税记录。股东层面的风险信号密集释放之际,青岛金王披露的2026年半年报显示,公司归母净利润仅800.23万元,同比暴跌81.46%。
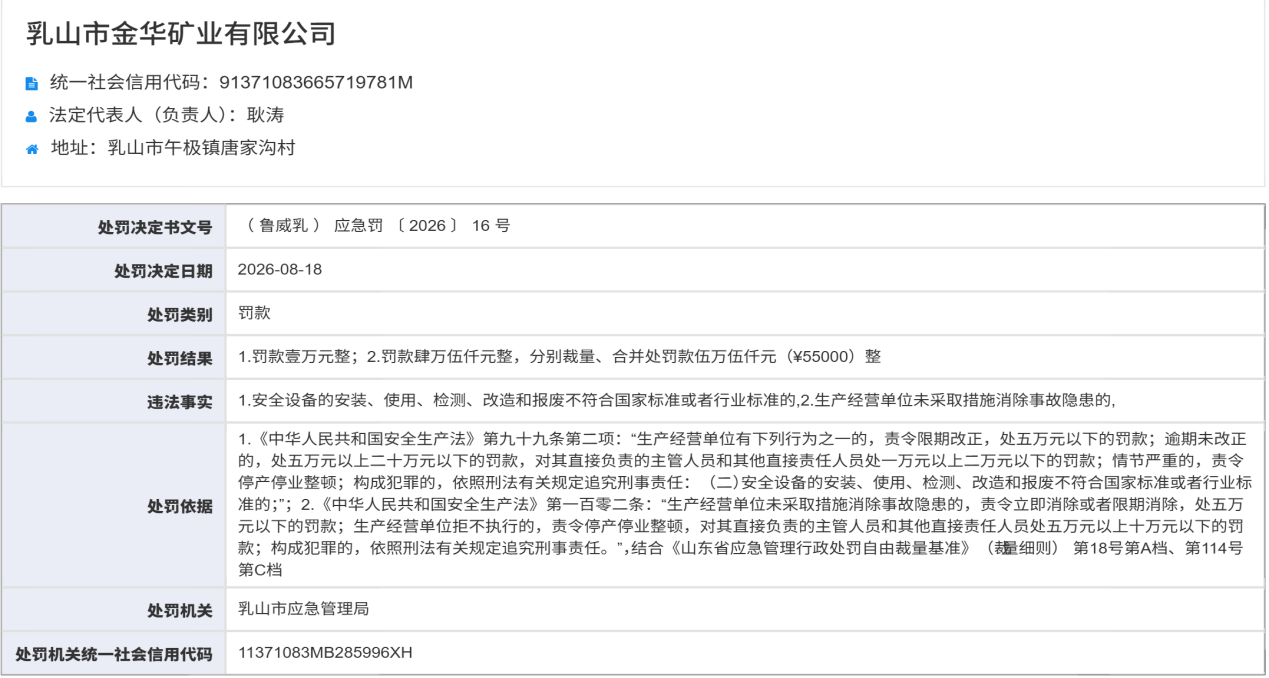
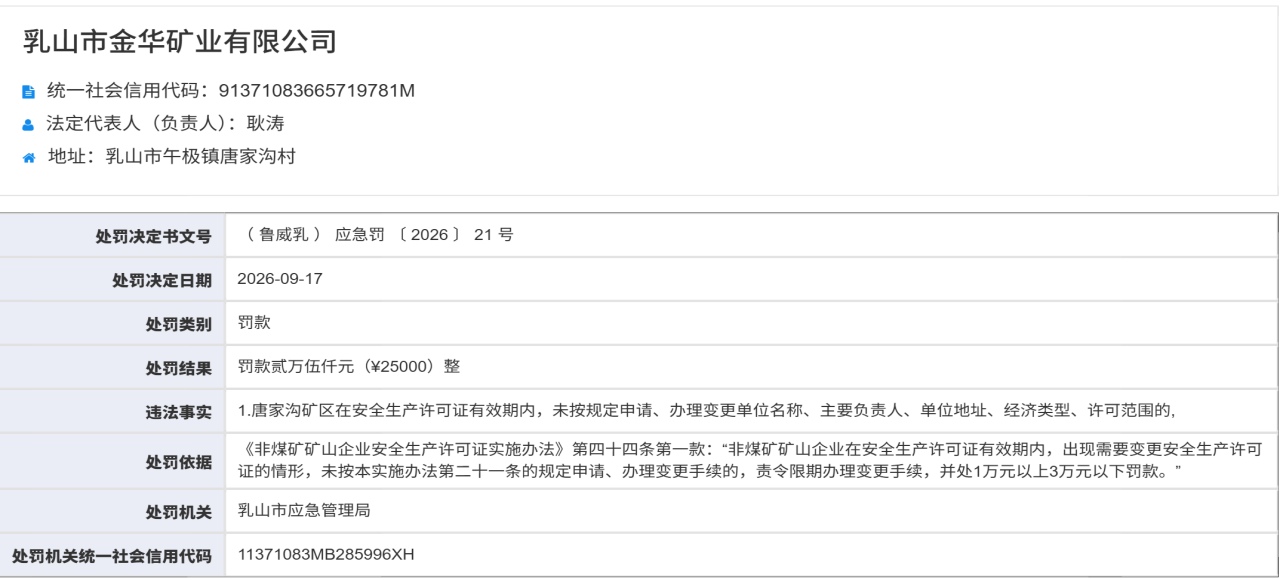
一边是控股股东旗下资产合规风险频发,一边是上市公司主业盈利加速萎缩,这家曾被称为“A股美妆全产业链第一股”的公司,正处于经营与治理双重承压期。
主业盈利萎缩,利润靠投资撑场
半年报数据显示,青岛金王上半年实现营业收入8.00亿元,同比增长1.20%。营收看似平稳,盈利质量却在急剧恶化:归母净利润800.23万元,同比下降81.46%;扣非净利润492.87万元,降幅达87.72%;加权平均净资产收益率从上年同期的2.89%骤降至0.55%。
分季度看,恶化趋势更为清晰。一季度公司归母净利润778.62万元,同比下降10.87%,扣非净利润379.89万元,同比骤降54.46%。一季报已经发出预警:营收增长,主业利润却接近腰斩。二季度情况进一步恶化,单季归母净利润仅为21.61万元,同比下降99.37%;单季扣非净利润112.97万元,同比下降96.45%。
利润的来源结构更值得细看。上半年公司投资收益高达1682万元,而利润总额仅为2050万元,投资收益占比超过82%。其中,短期投资收益贡献1785万元,权益法核算的长期股权投资收益为-159万元。同期,其他流动资产中的短期投资高达6.96亿元,较期初的4.92亿元大幅增加。
当投资收益成为利润的主要来源时,公司主业的真实盈利能力就打了折扣。公司将其归因于原材料价格上涨和汇率波动——二季度原油价格上涨推高石蜡价格,美元兑人民币汇率走低产生汇兑损失,财务费用因汇兑损失同比大增49.07%至4769万元。但这些外部因素背后,更核心的问题是:主业自身造血能力正在加速萎缩。
造血能力丧失,资产质量恶化
利润表的数字尚能维持正数,但现金流表暴露了更严峻的问题。
上半年经营活动产生的现金流量净额为-1.21亿元,上年同期为-0.36亿元。财迅通梳理发现,2024年全年、2025年上半年、2026年上半年,公司经营活动净现金流分别为-1.97亿元、-0.36亿元、-1.21亿元,连续三期净流出。
资金链压力同步上升。期末货币资金为3.51亿元,较期初的6.09亿元缩水逾四成。短期借款高达12.28亿元,货币资金与短期借款之比仅约0.29,远不足以覆盖短期债务。与此同时,存货从期初的3.64亿元增至4.97亿元,增幅36.46%;预付款项从5060万元增至1.08亿元,增幅达112.91%。在经营现金流为负、营收几乎零增长的情况下,公司备货和预付款的大幅增加需要进一步观察。
业务层面,2013年起青岛金王大举跨界美妆,先后收购广州栋方、广州韩亚、杭州悠可、上海月沣等多家化妆品产业链公司,曾被称为“A股美妆全产业链第一股”。但收购未形成有效协同,核心资产多为依赖线下渠道的品牌和代理商,在电商冲击下增长乏力。2020年化妆品业务占营收比重一度达41.2%,到2026年上半年已降至约两成。上半年化妆品收入1.64亿元,同比下滑19.08%,而同期国内化妆品零售额同比增长约6.3%,公司业务与行业趋势明显背离。 资产质量方面,截至上半年末,公司商誉原值5.06亿元,累计减值约5.01亿元,账面价值仅剩517.13万元。高溢价并购形成的商誉几乎被减值计提消耗殆尽,过往并购不仅未能贡献利润,反而形成了巨大的资产减值损失。
控股股东质押近80%,信披充分性存疑
上市公司经营承压的同时,控股股东层面的风险信号同样密集。如前所述,控股股东旗下金华矿业连吃罚单,大业金矿身负被执行和欠税记录,股东层面风险已经显现。
2026年8月28日,控股股东青岛金王国际运输有限公司将其持有的1190万股公司股份办理了解除质押及续质押手续,质押给浦发银行青岛分行用于融资担保。本次质押完成后,青岛金王运输累计质押股份为1.18亿股,占其持股总数的79.93%,占公司总股本的17.11%。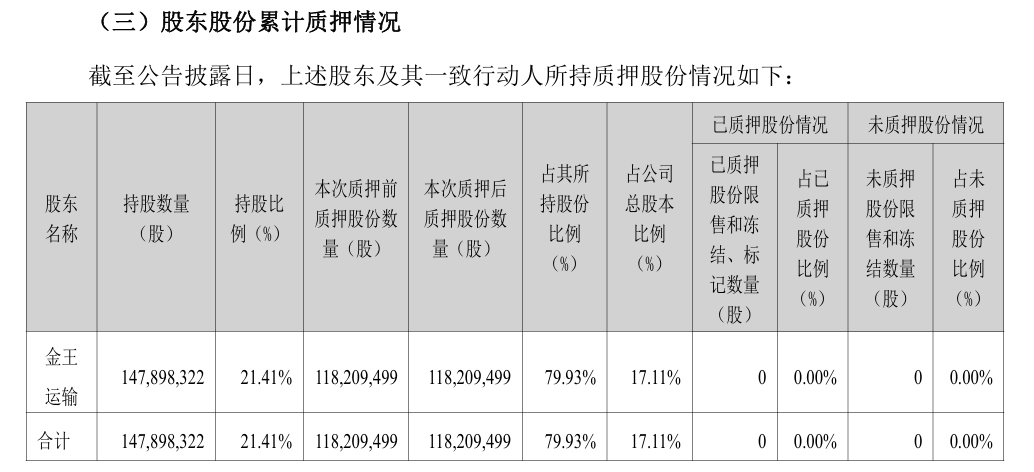 截至2026年10月10日,公司整体质押股份为1.18亿股,累计质押市值5.95亿元。控股股东及一致行动人质押股价预警线预估为4.77元/股,平仓线预估为4.17元/股。而公司股价为5.03元/股,较质押预警线仅高出5.46%。若股价再下跌约5%,可能触及预警线。鹰眼预警评级模型对青岛金王核心股东质押比例79.93%触发“风险”类评级。
据财迅通观察,控股股东青岛金王国际运输有限公司持有公司21.41%股份,持股比例偏低,叠加近80%的质押率,控制权稳定性存在隐患。从旗下矿业资产被罚,到关联企业频成被执行人并欠税,再到上市公司层面的质押风险,控股股东资金压力可能以多种方式向上市公司传导。
此外,半年报对控股股东财务困境、关联企业被执行和欠税情况未作充分风险提示。质押公告称“不存在非经营性资金占用、违规担保等侵害公司利益的情形”,并强调质押不会影响公司生产经营和治理。但控股股东质押率已逼近80%,自身及关联企业资金压力明显,这一表态与实际情况存在反差。
从扣非利润下滑到现金流持续净流出,从化妆品业务萎缩到控股股东质押风险高企,青岛金王正处于经营与治理双重承压期。控股股东的资金压力如何演变、上市公司能否找到新的盈利增长点,仍需进一步观察。