10月12日晚间,朗坤科技公告实际控制人陈建湘与张丽音解除婚姻关系,陈建湘拟将其直接持有的520万股公司股份通过非交易过户方式转至张丽音名下。这起实控人离婚股份分割事项让朗坤科技受到市场关注。
两个月前,公司披露了2026年上半年业绩:营业收入10.41亿元,同比增长21.78%;归母净利润1.92亿元,同比增长30.67%。
高增长的数字背后,这家公司的经营成色与控制权结构,仍需进一步审视。
离婚分割落定 张丽音直接持股反超陈建湘
本次离婚财产分割的股权结构变化如下:变动前,陈建湘直接持有1561.3万股(6.45%),张丽音直接持有1530万股(6.32%)。过户完成后,陈建湘直接持股降至1041.3万股(4.30%),张丽音持股增至2050万股(8.47%),张丽音直接持股数量反超陈建湘。按直接持股比例排序,建银财富持股2880万股(11.90%)、张丽音持股2050万股(8.47%)、朗坤投资合伙持股1438万股(5.94%)、陈建湘持股1041.3万股(4.30%)。
实际控制人认定随之调整。变动后,张丽音不再作为公司实际控制人,但已与陈建湘签署《一致行动协议》,双方互为一致行动人,持股合并计算。陈建湘通过直接持股、间接控制建银财富和朗坤投资合伙的股份,以及一致行动安排,合计控制表决权股份5359.3万股,占总股本的22.14%,仍为公司实际控制人。朗坤科技在公告中表示,本次权益变动不涉及控制权变更,公司控制权保持稳定。
财迅通了解到,朗坤科技控制权稳定性取决于两个因素。其一,一致行动协议的约束力。根据公告,张丽音在作为公司股东期间就公司治理、表决等事项与陈建湘保持一致行动。协议以张丽音不再持有公司股权为终止条件,未设置固定年限,也未披露违约金条款或争议解决机制。参照同行业案例,强一股份实控人离婚时签署的一致行动协议有效期长达十年,且明确规定“未经双方一致同意,任何一方均无权单方解除、终止或撤销本协议”。
其二,减持安排的约束边界。公告明确,双方所持股份合并计算减持额度,严格履行减持预披露、减持比例限制、禁止减持情形等义务,不会利用本次离婚股份分割规避股份减持相关监管规定。张丽音名下2050万股(含待过户的520万股)与陈建湘名下1530万股均将于2026年11月25日解禁,解禁后双方各自的减持节奏如何协调,公告未充分披露具体执行细节。
工程建造撑起增长 补税2673万尚未计入
数据显示,2026年上半年朗坤科技实现营业收入10.41亿元,同比增长21.78%;归母净利润1.92亿元,同比增长30.67%;扣非净利润1.93亿元,同比增长32.78%。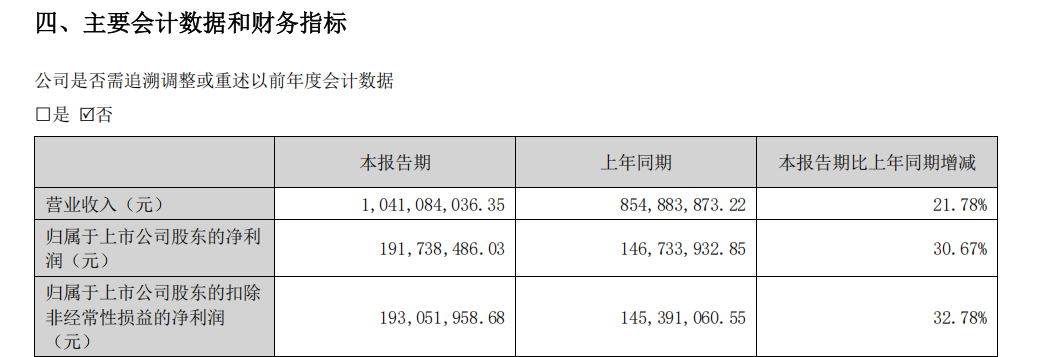 财迅通梳理发现,业绩增长主要来自工程建造。上半年工程建造业务收入同比大幅增长300.88%,成为业绩增量的主要来源,主要驱动力是北京通州等在建项目的推进。而公司长期定位为核心利润引擎的生物能源业务,上半年收入4.49亿元,同比微降5.34%。毛利率虽大幅提升9.01个百分点至42.78%,但这一改善主要来自业务结构调整——公司减少了低毛利的生物柴油贸易,聚焦高毛利的自产UCO业务。毛利率的提升来自产品组合调整,而非收入端的实质性增长。
补税因素同样不可忽视。8月14日,朗坤科技公告全资子公司经税务自查需补缴税款2164.20万元、滞纳金508.87万元,合计2673.07万元,已全部缴纳完毕,将纳入2026年当期损益。上半年利润增长30.67%的业绩中不包含补税影响。按上半年归母净利润1.92亿元计算,2673万元补缴款相当于其13.9%,对全年利润形成直接侵蚀。其中滞纳金508.87万元,也在一定程度上反映出子公司税务管理存在瑕疵。
现金流层面,朗坤科技近三期半年报经营活动净现金流与净利润的比值分别为1.93、1.32、1.19,持续下滑。2026年上半年经营活动净现金流2.34亿元,同比增长16.19%,增速低于净利润28.85%的增长。应收账款期末余额6.37亿元,较上年同期的5.01亿元增长27.1%,增速超过营业收入21.78%的增幅。近三期半年报,应收账款/营业收入比值分别为45.57%、58.62%、61.14%,逐年上升。公司客户集中于地方政府和电网公司,回款周期较长,应收账款增速持续高于营收增速。财迅通认为,这意味着利润更多停留在账面,而非转化为现金。
1.12亿股解禁压顶 可转债审核添变数
11月25日,朗坤科技1.123亿股追加承诺限售股解禁,占总股本46.41%、流通股本90.30%,流通盘近乎翻倍。解禁股东含建银财富、陈建湘、张丽音等8名,张丽音名下2050万股。离婚分割后张丽音直接持股反超陈建湘,双方《一致行动协议》未设固定年限,亦无违约金或争议解决条款。公告称减持额度合并计算、不规避监管,但未披露各自减持节奏与是否同步。协议约束偏软,叠加解禁窗口临近,控制权稳定性仍缺关键信息。
与此同时,朗坤科技5.9亿元可转债发行审核仍在推进,拟投向通州区有机垃圾资源化综合处理中心项目。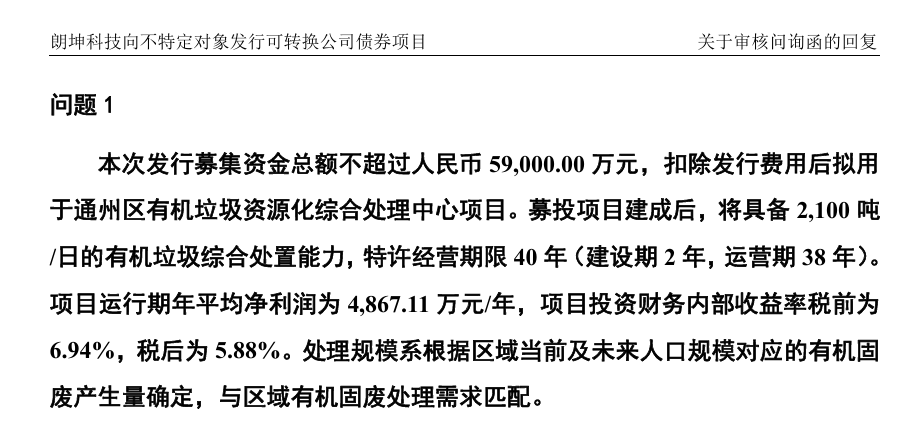 深交所问询函重点关注公司前次首发募投项目两次变更:2024年11月将进度为零的研发中心项目变更为房山项目1.1亿元及补流1.56亿元;2026年6月又将房山项目1.1亿元及利息759万元转投通州项目。前次募资刚转投通州,此次再融资是否属于重复融资,项目论证是否充分,仍需公司说明。问询函还要求量化测算还本付息能力。2026年上半年经营现金流2.34亿元,可转债规模为其2.5倍,还本付息压力不小。
朗坤科技正面临业绩成色与治理稳定的双重考验。工程建造推高利润,但补税、应收账款和现金流压力未消;离婚分股后一致行动协议约束有限,1.12亿股解禁在即,控制权与减持安排仍待明确。可转债审核进展,或成下一关键变量。