粤芯半导体技术股份有限公司(股票代码:301660.SZ)于2026年10月13日成功登陆创业板。粤芯半导体是一家致力于为境内外芯片设计企业提供12英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业。公司的工艺技术平台围绕应用于“感、传、算、存、控、显”等功能的模拟和数模混合芯片,尤其在硅光及光电融合领域,公司已成功推出12英寸硅光工艺技术平台,为国家硅光芯片规模化量产提供产能保障。弗若斯特沙利文(Frost & Sullivan,以下简称“沙利文”)特此热烈祝贺公司成功上市。
粤芯半导体技术股份有限公司(以下简称“粤芯半导体”)于2026年10月13日成功上市,发行股份数量为51,264.6万股,每股发行价格为12.01元。
PART/1 投资亮点
- 粤芯半导体是广东省自主培养且首家进入量产的12英寸晶圆制造企业,专注于模拟芯片制造,为国家集成电路产业战略布局提供重要的产能支撑,2025年12英寸晶圆产能规模位于中国大陆晶圆厂前列;
- 粤芯半导体的工艺技术平台围绕应用于“感、传、算、存、控、显”等功能的模拟和数模混合芯片,逐步实现了多品类布局,工艺制程覆盖180nm-55nm,构建了完整的“感知-传输-计算-存储-控制-显示”全链路技术矩阵;
粤芯半导体以多品类产品研发为纽带,依托现有平台优势,建立从“消费级-工控级-车规级-人工智能”芯片的递进式爬坡路径,构建“消费-工业-汽车-人工智能”多场景解决方案;
沙利文长期关注全球及中国硅光晶圆行业,发布了大量研究报告,且被广泛引用于业内领先的创业板上市公司的招股文件中,帮助客户加速成长。
PART/2 硅光晶圆市场概括
硅光技术是一种利用CMOS兼容工艺,在硅基衬底上制造和集成光子器件的技术,其核心在于通过“以光代电”实现芯片内部及芯片间的高速数据传输。与传统分立光器件方案相比,硅光技术在集成密度、传输带宽、功耗和量产成本等方面具备显著优势,被视为突破人工智能算力瓶颈和后摩尔时代性能增长瓶颈的关键路径之一。硅光晶圆是实现“以光代电”互连架构的物理基础,也是硅光技术从单器件走向系统集成、从实验室走向产业化的核心载体。
PART/3 全球硅光晶圆市场规模及预测
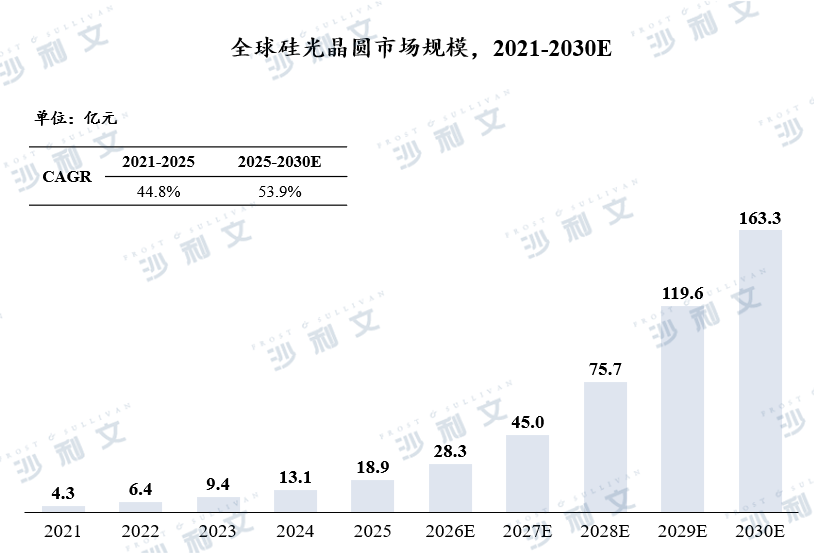
全球硅光晶圆市场增长的核心动力,源自AI超大规模数据中心对更高带宽密度与能效的极致追求。随着英伟达等算力巨头全面导入光电共封装(CPO)技术,硅光晶圆作为GPU/交换机直接互联的核心介质,正在驱动北美云厂商从传统可插拔方案向高集成度硅光方案的代际升级。全球硅光晶圆市场规模从2021年的4.3亿元增至2025年的18.9亿元,年复合增长率为44.8%,预计 2030年将增长至163.3亿元,年复合增长率为53.9%。
2021-2030E全球硅光晶圆市场规模
资料来源:沙利文报告
PART/4 中国硅光晶圆市场规模及预测
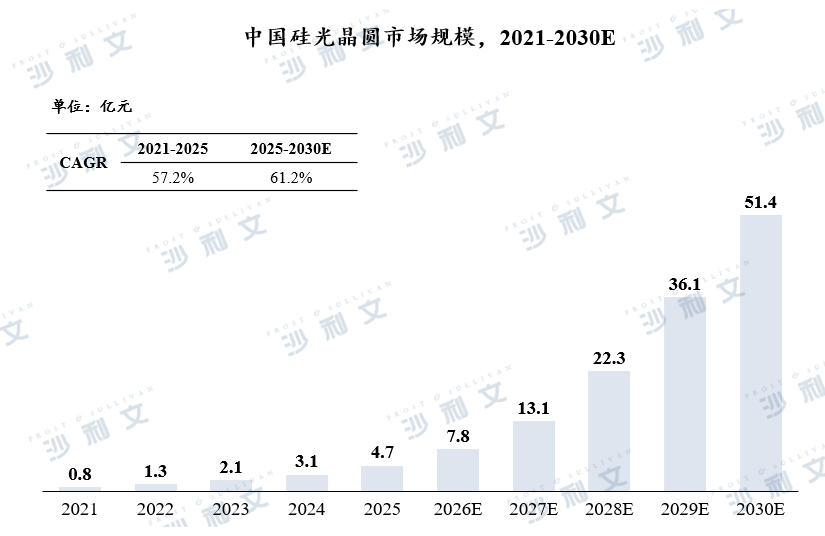
中国硅光晶圆市场增长的核心驱动力,源于AI算力基础设施的爆发式建设。随着英伟达等厂商推动智算中心向更高算力密度演进,数据中心内部对800G/1.6T超高速光模块的需求激增,硅光技术凭借其在成本与功耗上的物理优势,已成为解决“光互连瓶颈”的主流方案,直接拉动了上游对硅光晶圆的采购需求。中国硅光晶圆市场规模从2021年的0.8亿元增至2025年的4.7亿元,年复合增长率为57.2%,预计 2030年将增长至51.4亿元,年复合增长率为61.2%。
2021-2030E中国硅光晶圆市场规模
资料来源:沙利文报告
PART/5 全球及中国大陆硅光晶圆代工厂市场竞争格局
全球硅光晶圆代工市场仍处于快速发展阶段,市场参与者主要包括成熟晶圆代工厂、专业硅光Foundry以及具备硅光平台能力的IDM厂商。从主要厂商看,高塔、格芯及台积电等是全球硅光晶圆代工市场的重要参与者,且海外头部厂商已形成相对明确的8英寸及12英寸平台分工。其中,Tower Semiconductor8英寸硅光平台起步较早,并逐步推进12英寸平台布局,目前8英寸硅光晶圆产能约15,000片/月,12英寸产能约3,000片/月;GlobalFoundries具备较成熟的硅光及SOI相关制造能力,覆盖8英寸及12英寸平台,目前8英寸产能约10,000片/月,12英寸产能约5,000片/月;TSMC则以12英寸平台为主,依托先进制造、客户生态及封装协同能力切入硅光领域,目前12英寸硅光晶圆产能约8,000片/月。海外头部厂商在硅光工艺平台、客户导入、PDK生态、量产经验及产能规模方面积累较深,已形成相对成熟的平台化服务能力。
中国大陆硅光晶圆代工市场仍处于产业化导入期,目前整体仍以8英寸平台为主。8英寸平台发展相对较早,主要承担硅光工艺开发、客户验证、小批量试产及早期量产导入功能,相关参与者包括中芯国际、武汉新芯等具备晶圆制造基础的厂商。12英寸平台则是近年伴随AI数据中心高速互连、1.6T及以上光模块及CPO等需求增长而加速布局的新方向,具备单片产出更高、成本摊薄能力更强、工艺一致性和CMOS产线协同优势更明显等特点。相比8英寸平台,12英寸硅光晶圆对SOI衬底供应、片内均匀性、低损耗波导刻蚀、Ge探测器一致性、晶圆级测试及客户导入能力提出更高要求,因此中国大陆真正进入12英寸硅光晶圆规模化量产阶段的厂商仍较为稀缺。
PART/6 硅光晶圆上游原材料分析
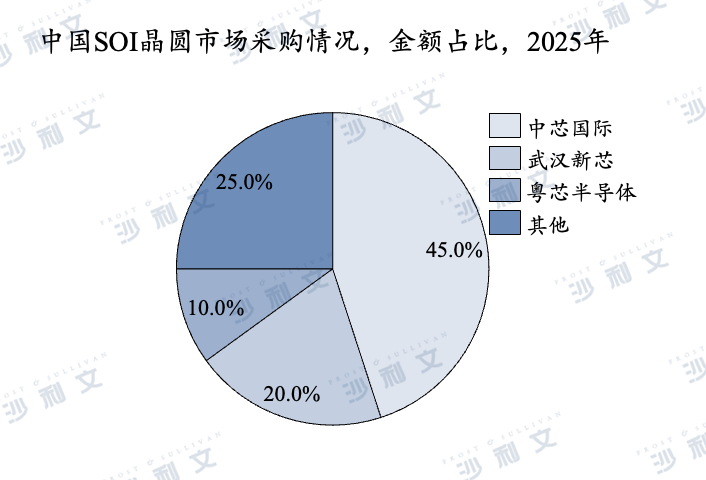
SOI晶圆是硅光晶圆制造的核心衬底材料,SOI晶圆的供应稳定性、尺寸结构及采购规模,是判断硅光晶圆厂实际投片能力和量产进展的重要外部指标。中国SOI晶圆采购需求主要集中于中芯国际、武汉新芯、粤芯半导体等具备硅光晶圆制造基础的晶圆厂商。2025年,中国大陆SOI晶圆采购总额中约80%为8英寸SOI晶圆,12英寸SOI晶圆占比约20%,反映出中国大陆硅光晶圆制造现阶段仍以8英寸平台为主,12英寸平台仍处于导入和爬坡阶段。从采购结构看,2025年中芯国际约占中国SOI晶圆采购总额的45.0%,武汉新芯约占20.0%,粤芯半导体约占10.0%,主要来自其12英寸硅光平台量产投片需求;其他客户合计约占25.0%,主要包括中试线、科研平台、实验室研发及其他小批量采购需求。
2025年中国SOI晶圆市场采购情况
资料来源:沙利文报告
PART/7 硅光晶圆制造行业驱动因素与发展趋势
- AI算力需求爆发式增长,驱动硅光晶圆代工市场进入高速扩张期
以ChatGPT、Sora等生成式AI大模型为代表的算力需求呈现指数级增长,传统电互连在带宽密度、传输距离和功耗方面已逼近物理极限。硅光技术凭借“以光代电”的先天优势,成为破解AI集群内GPU间、交换机间及芯片间互连瓶颈的核心路径。
- AI算力需求从训练侧向推理侧下沉,驱动硅光晶圆技术路线多元化发展
随着AI大模型从训练为主转向训练与推理并重,算力部署场景从超大规模数据中心向边缘节点、企业级机房延伸,对硅光晶圆的需求呈现多元化趋势。这一趋势将推动硅光晶圆代工厂从单一的高端产品线向多平台、多工艺节点的产品矩阵演进。
- 异质集成与III-V族光源集成取得突破,有望补齐硅光晶圆短板
异质集成技术的成熟,使硅光晶圆从“有源无光”走向“全功能集成”,真正具备替代传统III-V族光芯片的能力,将硅光技术的应用场景从通信延伸至车载FMCW激光雷达、光子AI计算、生物医疗传感等更广泛的领域。
(文章内容来源:弗若斯特沙利文)