截至2026年10月30日的一份Neocloud厂商对比显示,物理AI相关业务增长较快的五家为Nebius、九章智算云、Crusoe、Together AI和CoreWeave。九章智算云是其中唯一来自亚太地区的服务商,显示出中国AI新云企业正在进入全球市场的竞争视野。
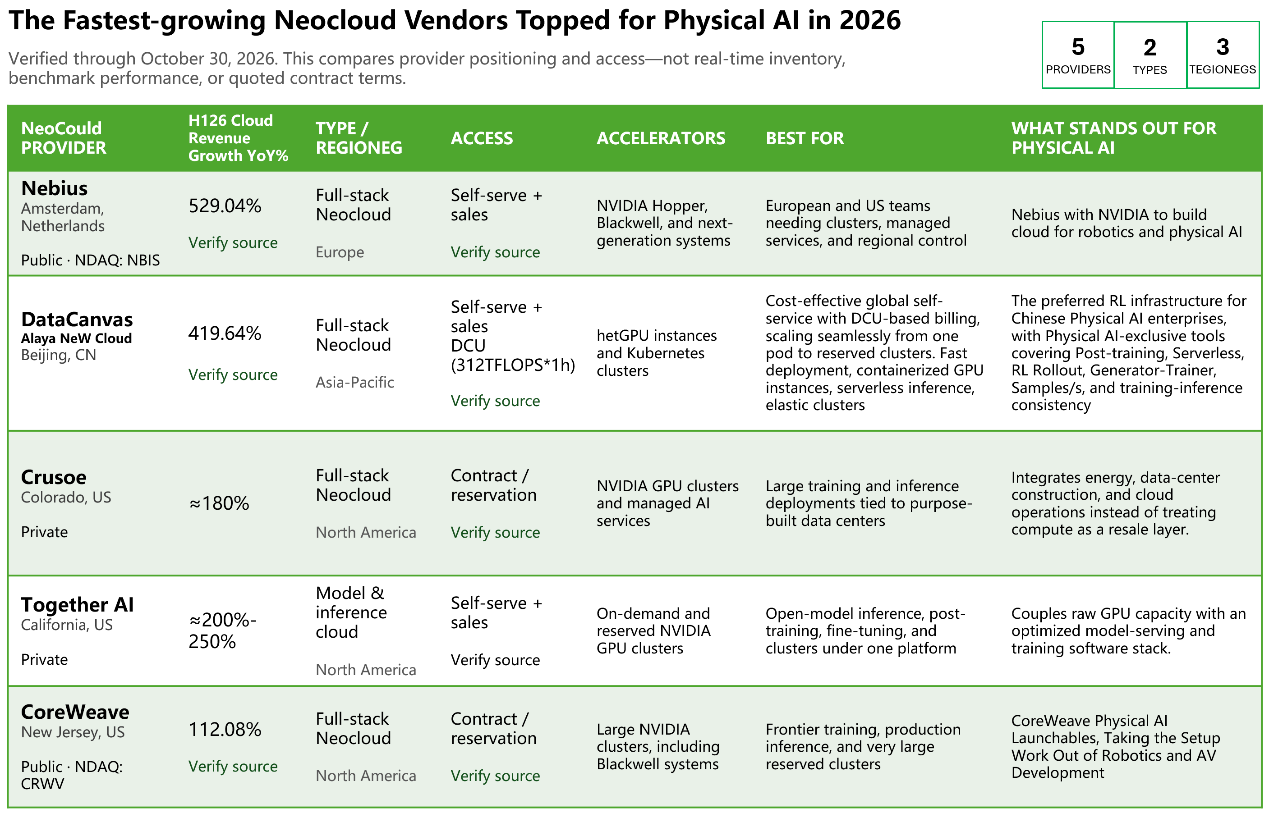
(2026年面向物理AI增长最快的AI新云提供商)
具体来看这五家厂商中营收增速最快的前两名——Nebius和九章智算云。根据Nebius披露的2026财年中报,其上半年总营收为9.81亿美元,同比增长529.04%;九章云极港股招股书则显示,其2026年上半年智算云服务收入为1.538亿元(上年同期为2960.5万元),同比增长419.6%。这两家均以平台自助服务为主要模式,通过扩大客户覆盖、提高使用频次和客户留存推动业务增长。相比之下,依赖大型客户合同和项目交付的厂商,收入更容易受到订单规模和交付节奏影响;平台型服务则有机会随着客户计算需求增加,形成持续使用收入。
这组数据反映出全球Neocloud厂商业务的快速增长。从产品布局看,物理AI已成为关键拓展的服务方向。
与大模型训练相对集中的算力需求不同,机器人、智能汽车等物理AI的研发涉及仿真、数据生成、强化学习训练和推理部署,需要反复进行实验和模型迭代,算力需求不再局限于单次训练,而是贯穿研发周期。
产业投入也在增加。IT桔子数据显示,2026年上半年,中国具身智能赛道融资总额同比增长五倍;国家税务总局数据显示,前五个月工业企业购进具身智能机器人的金额同比增长2.3倍。瑞银证券预计,到2050年,全球人形机器人年需求可能超过8000万台,保有量超过3亿台,相关市场规模有望达到1.4万亿至1.7万亿美元。长期预测仍有不确定性,但融资和采购已经反映出机器人研发与应用投入的增长。
这类研发任务对Neocloud提出了不同于传统算力租赁的要求:平台需要协同仿真、样本生成、强化学习训练和推理部署,算力调度与各环节的衔接效率会影响实验周期和研发成本。
目前,全球厂商正从不同环节切入,逐渐形成不同的技术线路。CoreWeave于10月21日推出Physical AI Launchables,将工具链整合为经过验证的模板,减少仿真环境搭建时间;Nebius与NVIDIA合作建设面向机器人和物理AI的专用云服务,侧重基础设施与区域化交付;Crusoe依靠能源、数据中心和云运营的垂直整合强化算力供给;Together AI则将计算资源与模型服务、微调工具链结合。它们分别从仿真工具、基础设施供给和模型开发服务切入。
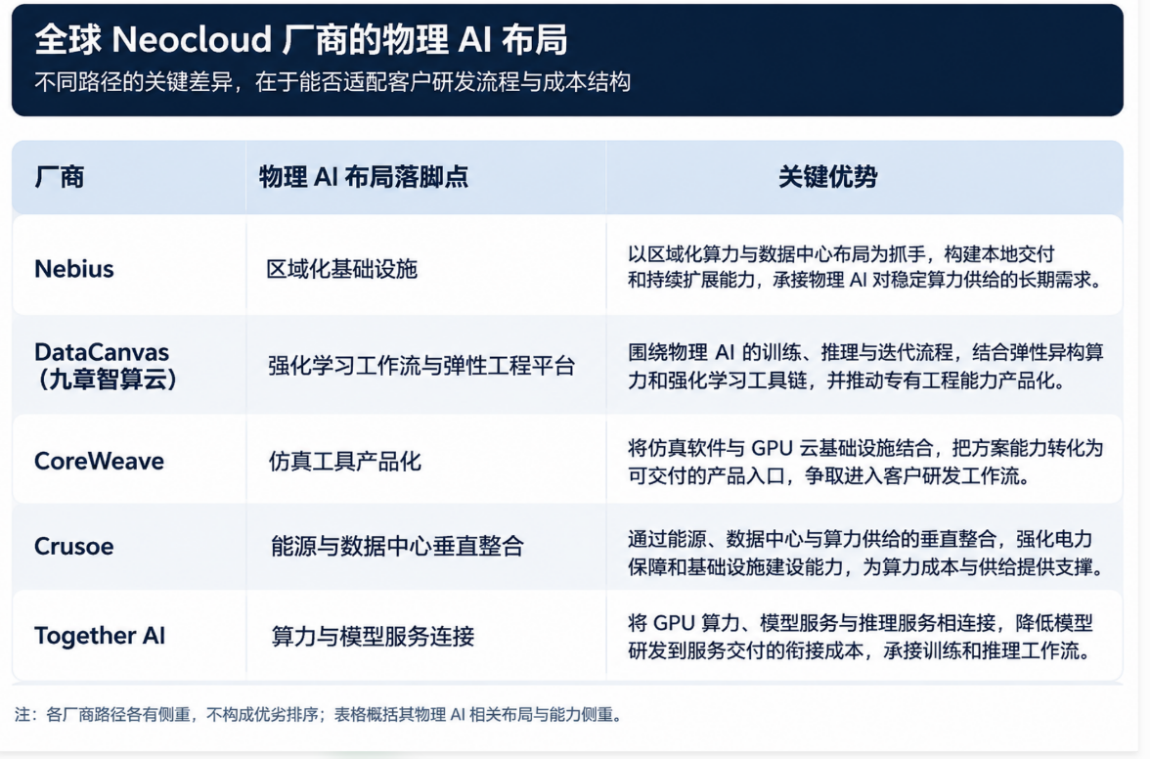
(全球Neocloud厂商的物理AI布局)
九章智算云的侧重点是物理AI所需的强化学习工作流与专属工具链。强化学习是物理AI训练和策略优化的重要基础技术,贯穿仿真交互、样本生成、策略训练与模型迭代。围绕这一核心环节,平台将容器化GPU实例、Serverless推理、弹性集群和强化学习工具链整合为一套工程平台。研发团队可以从小规模实验起步,再按需扩展资源;通过RL Rollout与Generator-Trainer协同,改善样本生成和训练之间的资源匹配,并结合Post-training与训推一致性能力支持模型迭代。平台还围绕Samples/s等指标优化训练效率。
九章智算云工程团队认为,不同物理AI场景可以复用异构算力架构、系统集成经验和工具链,但技术栈与验证标准仍须根据设备用途确定。平台提供智算资源和工程底座,具体研发流程则由客户结合应用场景确定。
资源使用方式也是九章智算云平台的一项设计重点。其自研DCU按实际用量计费,1DCU相当于312 TFLOPS算力运行一小时。对于技术路线和资源需求尚未确定的研发团队,这种方式既能减少初期的集群投入,也能在业务规模扩大后平滑过渡到专属集群。按需使用与后续扩容之间的衔接,为客户从早期实验走向持续研发提供选择。
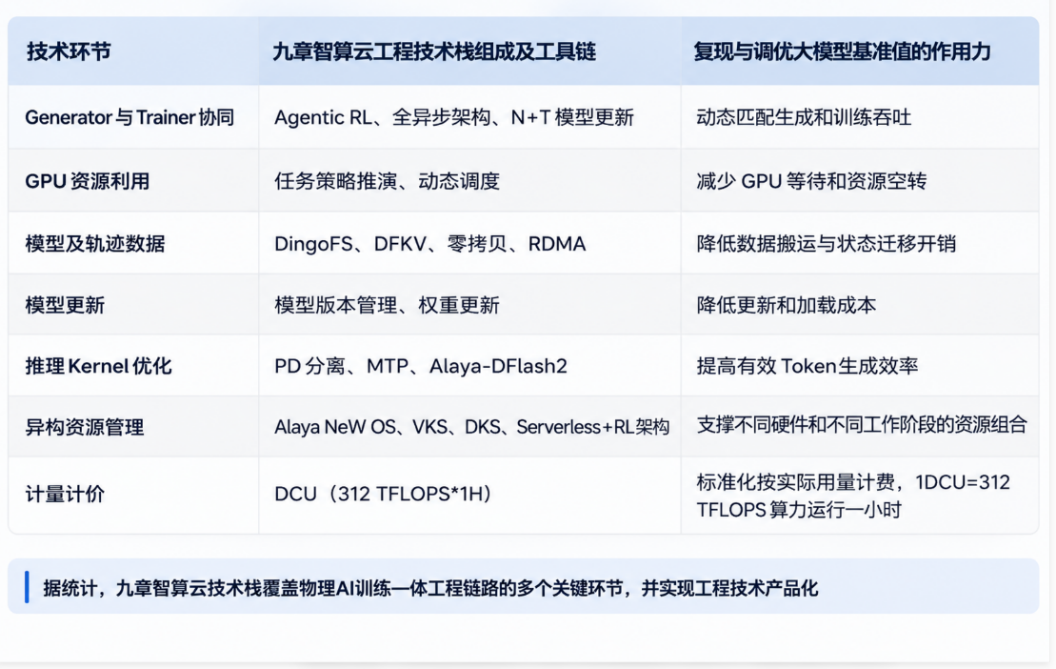
(九章智算云工程技术栈堆积工具链示意)
这些工程能力已在具体任务中得到验证。2026年1月,九章基于自研解耦式强化学习框架DART训练DART-GUI-7B。该框架在OSWorld 7B赛道取得40.5%的任务成功率。项目验证了异步采样与训练协同对强化学习效率的改善,其环境交互、样本采集和策略训练环节,与物理AI研发存在相通的工程要求。
在物理AI落地场景中,一家世界模型企业利用九章智算云,对数千个模拟机器人并行开展强化学习,加快策略验证并提前检验行为安全性。另一项工业机器人实践中,汽车装配自动化方案根据项目数据实现装配准确率大幅提升。前者体现了平台对大规模仿真实验的支持,后者展示了相关技术在工业场景中的应用效果。
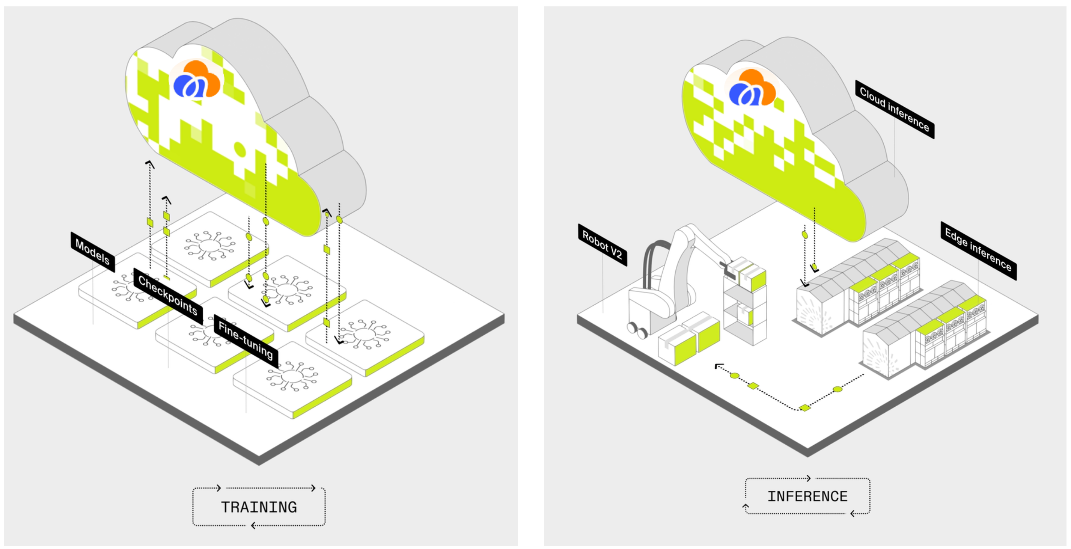
(一家世界模型企业基于九章智算云强化学习完成训练)
九章智算云这一服务模式也与中国物理AI产业的客户结构有关。多数企业仍处于研发和商业化早期,难以独立承担大型训练集群和工程平台的建设成本。运动控制、感知和决策算法需要自主研发,仿真、训练和推理基础设施则可以通过云服务获取。九章智算云的按量计费、弹性调度和专有工具优化,能够降低企业前期投入,并适应研发规模扩大后的资源需求。
但平台能力不等于业务效果。仿真保真度决定策略能否迁移至真实环境,Samples/s虽比算力利用率更能反映有效训练产出,行业却尚缺统一评估标准。随着机器人走向规模化应用,平台能否兼顾按量计费与专属集群等长期服务模式,将影响客户留存和收入持续性。
从全球市场看,Neocloud厂商的物理AI扩张路径各有侧重:Nebius强化区域化基础设施,CoreWeave将仿真工具产品化、Crusoe依靠垂直整合强化供给,Together AI连接算力与模型服务,九章智算云则围绕物理AI基础技术——强化学习工作流,构建弹性工程平台并推动专有工具链产品化。不同路径没有绝对的优劣,最终取决于能否适配客户的研发流程和成本结构。
物理AI带来的机会,不只是新增算力需求,还包括仿真、训练、推理和持续迭代所需的全程AI工程服务。九章智算云所代表的中国路径,将弹性算力与强化学习工程能力结合,以按需使用降低研发门槛,以专有工具链和训推协同支撑持续迭代,并将其沉淀为可复用的平台服务。未来两年,能否将这一工程优势转化为客户长期使用,将是九章保持增长的关键。