金安国纪(002636.SZ)第三季度单季归母净利润超过上半年六个月总和,业绩增长明显提速。
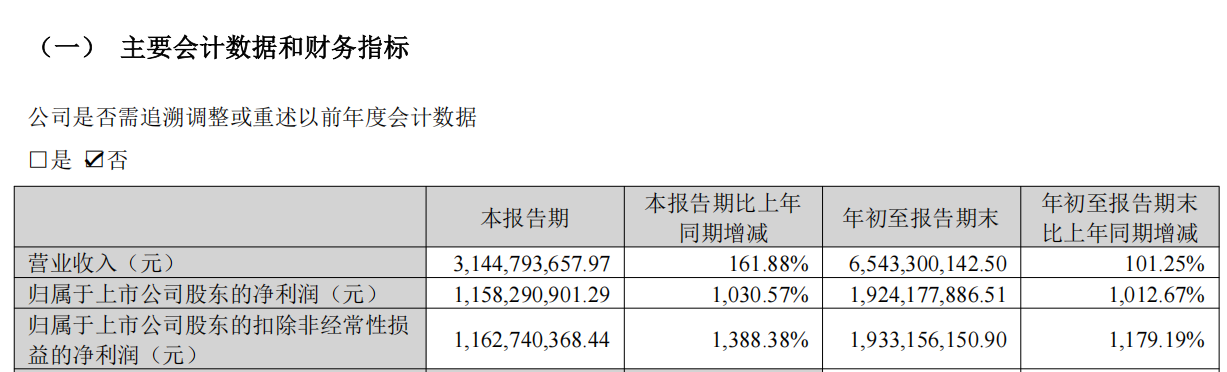
公司2026年三季报显示,前三季度实现营收65.43亿元,同比增长101.25%;归母净利润19.24亿元,同比增长1012.67%;扣非净利润19.33亿元,同比增长1179.19%。其中,第三季度归母净利润11.58亿元,超过上半年7.66亿元的总和;环比第二季度约5.64亿元增长约105%。
公司披露,业绩大幅增长主要系覆铜板售价上涨以及销量增长,主营产品营收及毛利增加带动利润总额显著提升。
单季利润超上半年总和,盈利质量扎实可靠
从三季报利润表看,金安国纪本轮业绩增长呈现明显的逐季加速特征。
2026年上半年公司归母净利润为7.66亿元,第三季度单季达到11.58亿元,单季利润已超过上半年六个月总和;与第二季度约5.64亿元相比,环比增幅约105%。前三季度归母净利润19.24亿元,同比增长1012.67%;扣非净利润19.33亿元,同比增长1179.19%。公司扣非净利润略高于归母净利润,意味着非经常性损益对利润的贡献较小,利润增长主要来自主营业务。
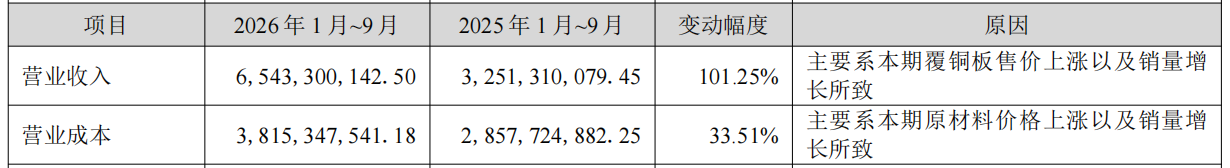
公司在三季报中披露,业绩大幅增长主要系覆铜板售价上涨以及销量增长,主营产品营收及毛利增加带动利润总额显著提升。财迅通梳理三季报数据发现,营收翻倍增长的同时,营业成本增速明显低于收入增速:前三季度营业成本同比增长33.51%,远低于营收101.25%的增速。产品价格上行叠加销量增长,使经营杠杆在利润表上得到较充分体现,差额直接沉淀为毛利。
盈利指标同步抬升:前三季度毛利率41.69%,较上年同期提升29.59个百分点;第三季度单季毛利率进一步升至50.93%,同比提升37.46个百分点;加权平均净资产收益率42.48%,较上年同期提升37.44个百分点。
费用端方面,前三季度研发费用2.43亿元,同比增长79.90%,公司在周期上行阶段仍保持较高研发投入;管理费用和销售费用增速均低于营收增速,费用管控效率良好,进一步放大了利润弹性。
财迅通分析认为,这份三季报的核心看点在于,覆铜板价格上行与销量增长在同一报告期内形成共振,并直接体现在收入、毛利率和净利润等核心指标上,公司作为国内覆铜板核心供应商的盈利弹性得到较充分兑现。
经营现金流由负转正,资产规模同步夯实
现金流方面,前三季度经营活动现金流净额8.99亿元,去年同期为-1.48亿元,同比改善超过10亿元。对于一家营收翻倍扩张的公司而言,经营现金流由负转正本身是本期财报的重要变化。2025年公司曾面临“净利润大增但经营现金流为负”的质疑,本报告期内这一矛盾得到有效缓解。
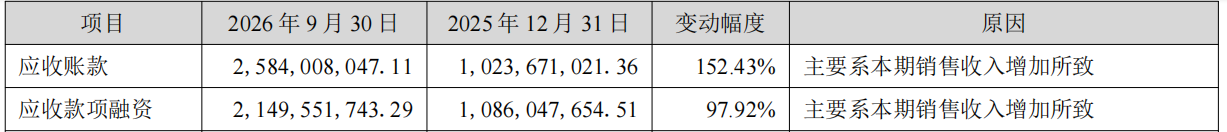
从构成看,销售商品、提供劳务收到的现金45.78亿元,随着营收规模扩大,回款绝对额同步提升。应收端随营收同步扩张:应收账款25.84亿元,较上年末增长152.43%;应收款项融资21.50亿元,增长97.92%。两项合计约47.3亿元,增速与营收大体匹配。公司在定增问询回复中曾披露期后回款率在92%以上、账龄以一年以内为主,历史回款质量良好。
负债端同步扩张形成一定对冲:应付票据24.36亿元、应付账款15.03亿元,合计约39.4亿元。公司在产业链中议价能力较强,通过票据和应付账款部分对冲应收端资金占用,使经营现金流保持在较为健康的区间。资产规模同步夯实。报告期末总资产102.83亿元,较上年度末增长55.56%;归属于上市公司股东的所有者权益54.46亿元,增长50.75%,整体财务结构在快速扩张中保持稳健。
财迅通分析认为,经营现金流由负转正,同时应收与应付同步扩张,既反映营收快速扩张阶段的资金占用,也体现公司在产业链中的占款能力;后续可结合应收账款账龄结构和期后回款情况持续观察。
在建工程增加,产品升级打开空间
产能建设方面,在建工程从年初1.71亿元增至4.35亿元,增幅153.91%,产能扩张节奏清晰。公司在其他公开披露中曾介绍,宁国金安项目(+1600万张/年)和杭州国纪技改项目(+1200万张/年)预计均于2026年下半年投产;2027年,募投项目“年产4000万平方米高等级覆铜板项目”(约3000万张增量)预计进入试生产阶段。新增产能与行业景气周期形成衔接,有望在投产后逐步转化为收入和利润。
研发投入方面,前三季度研发费用2.43亿元,同比增长79.90%。公司当前年产能约6000万张,2024年全球刚性覆铜板市场份额3.3%、内资排名第二。在AI算力驱动高速覆铜板需求扩张、行业供给偏紧的格局下,公司基础品类的盈利弹性得到较充分兑现;募投项目重点布局高频高速及高Tg等高性能产品,产品结构升级方向明确,为下一阶段增长打开空间。
综合来看,公司在建工程明显增加、研发投入保持高增,反映其在景气阶段同步推进产能建设和产品升级。后续经营表现将取决于覆铜板价格持续性、应收账款回款质量以及新增产能投产爬坡进度,实际节奏仍需结合后续定期报告和项目披露观察。