10月27日晚间,芒果超媒(300413)披露2026年三季报。前三季度营业收入93.51亿元、同比增长3.18%,归母净利润2.13亿元、同比下降79.01%。扣非净利润1.83亿元,上年同期为7.91亿元。
同一份报表里还有一组更靠前的数字,营业利润-0.30亿元、上年同期为7.25亿元。利润总额-0.21亿元,净利润却是正的2.15亿元,差额全部落在所得税这一行。
芒果超媒当前市值613.22亿元,按滚动市盈率144.45倍交易。财迅通认为,这个估值对应的是市场对AIGC重构内容成本的预期。而当期归母净利润只有2.13亿元,其中大部分来自所得税收益,并非内容主业挣来的钱。
长视频行业这一季在缩量,云合数据显示第三季度行业上新季播综艺同比减少28部、降幅28%,国产长剧减少61部、降幅49%。
芒果TV走了相反的方向,第三季度上新季播综艺32部、同比增加4部,其中全新原创22部、同比增加9部,独播占比94%。内容供给没有收缩,摊销到本期的成本也就没有下来。
收入端只增了2.88亿元,成本端增了7.83亿元。营业成本74.07亿元、同比增长11.81%,是营业收入增速3.18%的3.7倍。
毛利额从24.39亿元降到19.45亿元,少了4.94亿元。毛利率20.80%,上年同期26.91%,下降6.12个百分点。这4.94亿元的毛利缺口,占了归母净利润降幅8.03亿元的61.5%,利润的下滑首先是一道成本题。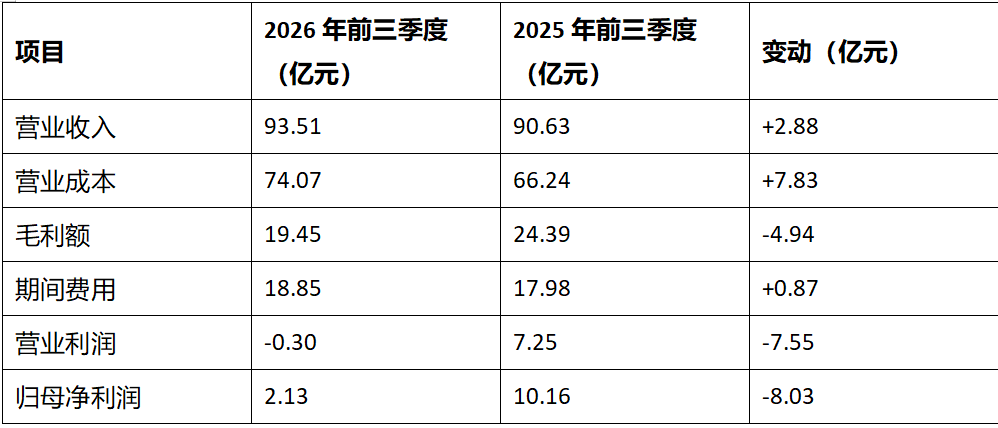
表里最靠下的一行值得单独看,营业利润减少7.55亿元,归母净利润减少8.03亿元,两者相差0.48亿元。
差额主要来自所得税,本期所得税收益2.37亿元、上年为2.70亿元,收益少了0.34亿元。
营业外收支净额同时减少0.11亿元,少数股东损益反向抵消0.03亿元,加上各项尾差,构成这0.48亿元。
公司在季报里列了三方面原因。第一项是内容成本保持刚性,同时“受限于部分渠道端合作模式调整及重点影视剧排播节奏,会员收入同比下降,影响毛利率”。
会员收入的另一端可以核对,合同负债期末14.70亿元、较年初减少2.6%。这笔预收对应的是已收款尚未确认的会员与内容服务收入,它没有跟着营业收入一起增长。
存货给了另一个方向,期末17.42亿元、较年初增加31.9%,公司写明“主要系影视剧集储备增加所致”。剧集压在库里,成本已经发生,收入要等排播。
第二项归因是投资标的公允价值变动,这一项前三季度为-1.26亿元。投资收益1.70亿元、同比下降8.50%,公司注明公允价值减少系投资项目估值下行,两项相抵后仍是0.44亿元的正贡献。
第三项归因是费用,销售费用13.77亿元、同比增长3.55%,管理费用2.84亿元、同比下降5.07%。研发费用2.00亿元、同比增长15.07%,财务费用0.25亿元、上年同期为-0.05亿元。四项合计18.85亿元、增4.88%,增速低于营业成本。
单季数据把线索拉直。第三季度营业收入31.58亿元、同比增长1.87%,归母净利润0.12亿元、同比下降95.42%;第二季度归母净利润0.02亿元,第一季度1.99亿元。
环比确实在改善,第三季度毛利率22.26%,比第二季度的16.81%提升5.45个百分点,与公司披露的口径一致。改善的起点很低,0.12亿元的单季利润放在613.22亿元市值上,还不足以支撑估值讨论。
真正需要解释的是所得税这一行,前三季度所得税费用-2.37亿元,上年同期-2.70亿元,两期都是负数。递延所得税资产期末17.65亿元、较年初增加15.5%,增量2.36亿元,与本期所得税收益的规模基本相当。
会计路径是可核对的,可抵扣暂时性差异增加,确认递延所得税资产,对应一笔所得税收益,把利润总额的负数抬成净利润的正数。上年同期同样确认了2.70亿元,说明这一处理已连续多期,并非本期新增。
但它改变了一个事实的读法。财迅通认为,剔除这笔所得税收益,前三季度营业利润与利润总额都是负数,报表上的2.13亿元归母净利润全部由这一行撑起。
这笔收益能不能持续,取决于公司对未来可抵扣盈利的判断。季报没有披露递延所得税资产的构成,也没有说明本期确认金额的依据,年报附注是下一处可以核对的文本。
现金流的方向一致,经营活动现金流净额0.44亿元、同比下降93.42%。销售商品收到的现金95.18亿元、同比增长2.85%,收现比1.018,回款这一端没有恶化。
财迅通认为,差额出在支出端。存货较年初增加4.22亿元、应收账款增加1.14亿元,两项合计占用5.36亿元,与经营现金流减少6.30亿元的方向吻合。季报未披露经营活动现金流出的细分科目。
财迅通观察到,市场当期讲的是另一个故事,与报表的方向相反。10月4日,《后西游记》“战天宫篇”提档播出;节后首个交易日10月9日,公司股价涨停19.98%。此前“花果山篇”开播后,股价连续两个交易日20%涨停。
AIGC的降本逻辑有据可查,据公开信息,《后西游记》的制作成本相当于同体量S级真人剧的20%。公司已把AIGC创新内容中心设为CEO直管的一级部门,并推出“灵创剧场”厂牌。
成本端还没有反映这件事,营业成本同比增长11.81%,研发费用增长15.07%,开发支出0.43亿元、较年初增长291.84%。降本的第一步,先落在了研发投入的增加上。
财迅通观察到,分歧就在这里。券商测算若AI内容渗透率达到25%,公司可释放内容预算12.2亿元;报表给出的当期答案是毛利额仍在减少,成本仍在增加。预期与账面之间,差着一轮排播周期。
接下来看三个数。第四季度毛利率能否守住22%以上,是AIGC降本是否进入成本表的第一处证据;若降本只体现在研发费用与开发支出,它仍停在投入端。
第二个数是递延所得税资产。财迅通注意到,17.65亿元的余额若继续增加,说明可抵扣差异还在累积。若这一项转为减少,利润端会先感受到压力,其敏感度高于毛利率。
第三个数是合同负债,14.70亿元的预收能否回到年初15.09亿元以上,对应会员与内容服务收入的修复节奏。它决定了第四季度收入能否摆脱1.87%的增速。
收入微增、成本快增、利润靠所得税收益托底,这是芒果超媒这份三季报的三层结构。AIGC的降本在收入与成本两端都还没有落地,第四季度毛利率会给出第一个回答。
免责声明:本文由AI大模型基于第三方数据库自动发布,仅供参考,不构成投资建议。数据均来源于第三方,无法及时核验其真实性、准确性,具体请以公司公告为准。如有疑问,请联系cxt@caixuntong.pro。
芒果超媒三季报拆解:2.13亿归母净利润全靠所得税收益托底,AIGC降本尚未进入成本表
品牌生态矩阵
品牌主理人