11月10日,金螳螂(002081.SZ)披露公告:子公司苏州美瑞德建筑装饰有限公司被呼和浩特市赛罕区人民法院列为失信被执行人,生效法律文书确定的义务是263197.5元,履行情况为"全部未履行",具体情形是"违反财产报告制度"。
美瑞德及其子公司美瑞德材料合计36个银行账户被冻结,实际冻结金额合计5838.65万元,占最近一期经审计净资产的0.42%、货币资金的1.11%。公司称"不会对日常经营产生重大影响"。
同一份三季报里有另一组数:截至9月末,货币资金49.42亿元、交易性金融资产9.21亿元,合计58.63亿元,是有息负债5.65亿元的10.38倍。11月10日,股价收于4.63元,上涨3.35%,市场没把这当成风险。
一家现金类资产相当于有息负债十倍的上市公司,为什么会因为一笔26万元的判决被列上失信名单?答案不在现金流量表上,而在它的钱和利润各自停在哪一层。
两个账户占去99.97%的冻结额
公告列出的36个账户中,美瑞德占33个、美瑞德材料占3个,金额高度集中在两个户头上。农业银行苏州三元支行一个一般户被冻4970.39万元,中信银行苏州分行营业部的基本户被冻866.26万元,两个账户合计5836.65万元,占冻结总额的99.97%。剩下34个账户加起来约2万元。
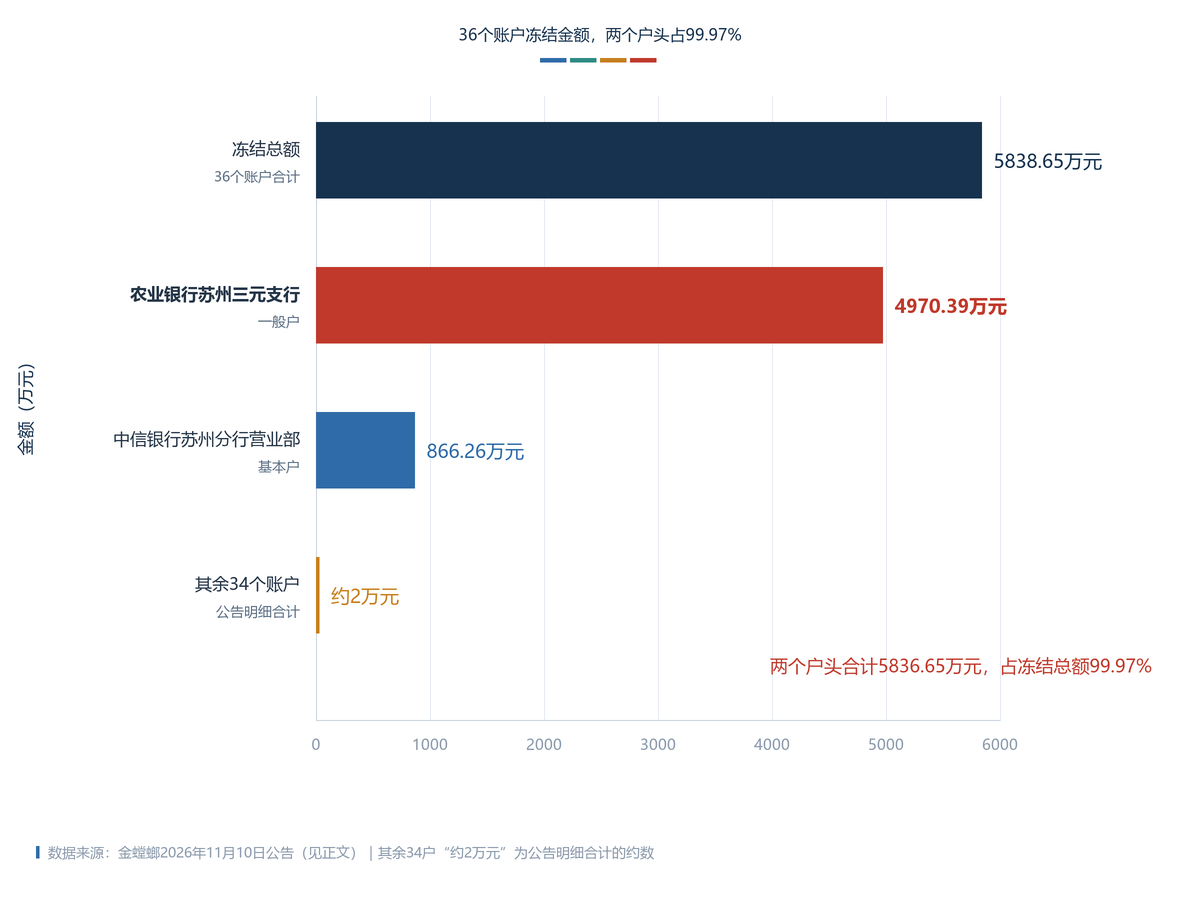
图1:36个账户冻结金额,两个户头占99.97%
两项金额相差约222倍。据财迅通观察,被冻的不是某一个户头,而是几乎全部开户行,且只有两个户头留着大额余额——这说明这些账户是过账用的,钱进来又出去。法院执行冻的是账户余额,不是资产。
公司在公告中的表述是"将采取法律手段维护自身合法权益,同时积极与相关各方进行沟通,争取尽快妥善解决"。同日股价收于4.63元、上涨3.35%,市场没有把这当回事。但36个账户被冻这件事,问的不是26万元去了哪里,而是这些账户里为什么没有钱。
集团58亿现金,子公司负2亿净资产
半年报的子公司明细表里,美瑞德的数据是这样的:注册资本1.47亿元,总资产10.38亿元,净资产-2.00亿元;上半年营业收入-1103.99万元,净利润-2875.74万元。营业收入为负不是笔误——工程结算冲回、项目终止退场,都会让一个报告期的收入变成负数。
同一张表上,金螳螂幕墙净资产11.63亿元、金螳螂景观6.74亿元、装配科技7.16亿元,美瑞德是唯一为负的一家。半年报的诉讼事项里,美瑞德与恒大系公司的两笔纠纷分别为3777.31万元(已开庭)和1222.39万元(破产清算中)。这家子公司的窟窿,是上一轮房企风险留下的。
集团层面是另一幅图景。三季度末资产负债率55.74%,177.68亿元总负债中,应付账款107.73亿元,占60.63%;真正需要付息的只有5.65亿元,占3.18%。所谓"有息负债仅5.65亿",说的是负债成本低,不是负债规模小——这家公司用上游供应商的账期替自己融资,把付息部分压到了不足三十分之一。
财迅通分析认为,"上市公司不缺钱"与"子公司拿不出26万"可以同时成立,因为两者不是同一个钱包。建筑装饰按项目公司独立核算、独立担责,现金由集团归集调度;母公司的资金池要保障整体授信与流动性,不会为一个净资产已为负的项目公司无底线兜底。资金分层解释了这笔冻结,但解释不了利润表——如果只是项目公司没钱,为什么集团层面的利润也在往下掉?
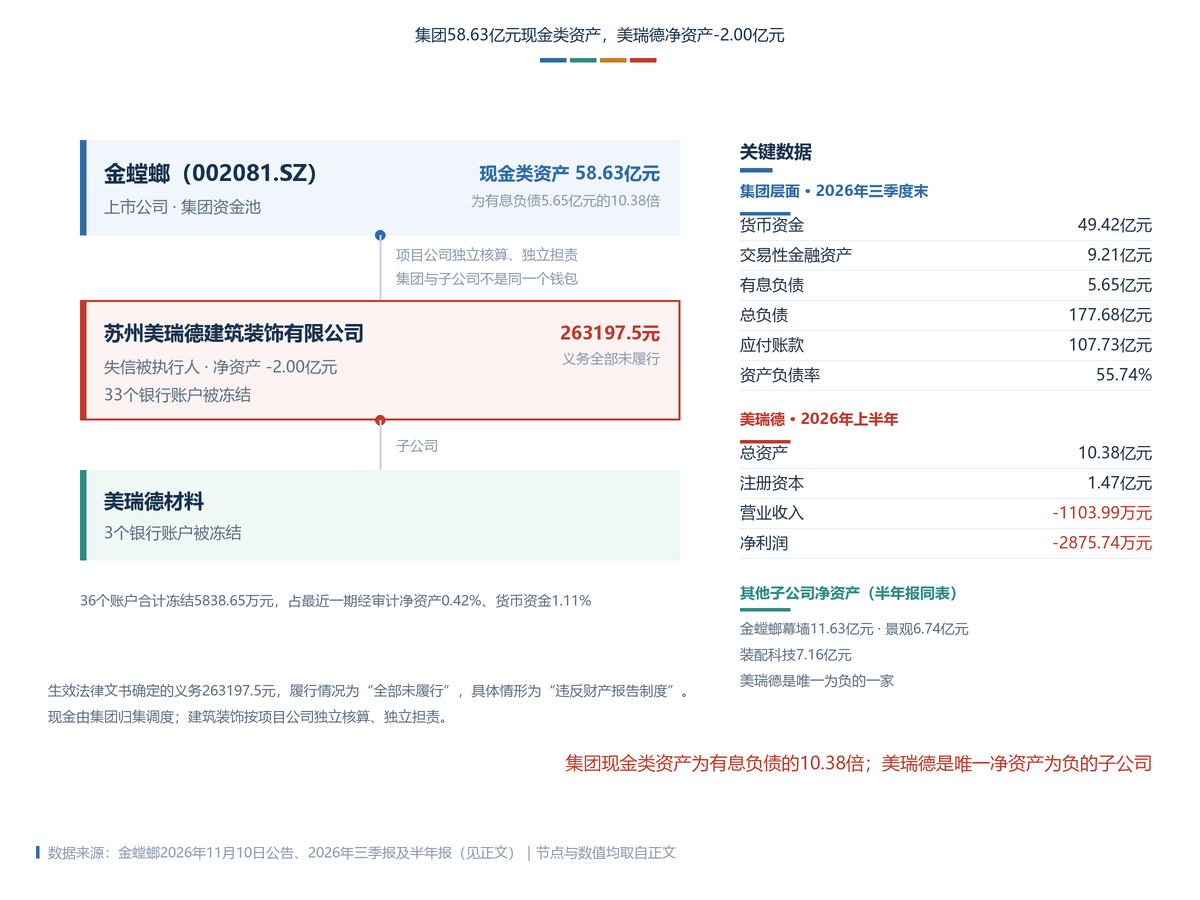
图2:集团58.63亿元现金类资产,美瑞德净资产-2.00亿元
三季度只挣2100万,毛利率9.14%
前三季度,金螳螂营业收入115.81亿元,同比下降12.77%;归母净利润3.29亿元,同比下降13.87%。两个降幅接近,看上去是一次平稳的收缩。
拆到单季就变了。第三季度营业收入34.90亿元,同比下降6.88%,降幅比前两季收窄;但单季归母净利润只有0.21亿元,净利率0.60%。前两个季度合计挣了3.08亿元,三季度只挣2100万元。
毛利率是原因。第三季度单季毛利率9.14%,上年同期9.92%,今年上半年是13.36%,一个季度掉了4.22个百分点。财迅通注意到,营收降6.88%、毛利率降4.22个百分点,这两件事不在同一个量级。收入只少了不到7%,盈利能力却退回个位数,说明三季度结算的项目本身毛利更低,不只是"活少了"。
拉长看,这是第七年。2019年前三季度,公司营业收入227.41亿元、归母净利润17.50亿元,同比还分别增长22.66%、10.47%;到今年同期,营收少了49.08%,净利少了81.20%。规模缩了一半,赚钱能力缩了八成。公司在半年报中把原因归于行业转型与结构性调整,但同业可比数据未在定期报告中单列,超额跌幅无法拆分。
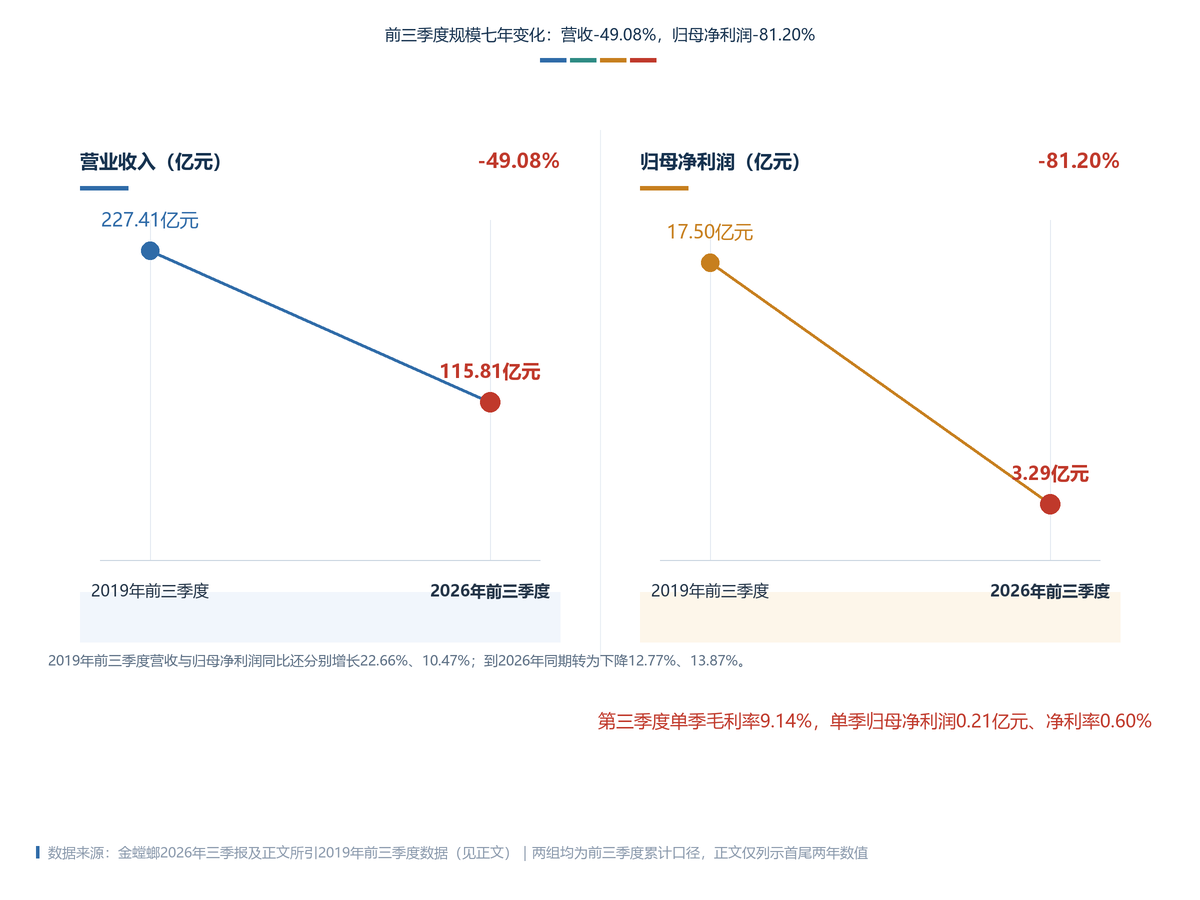
图3:前三季度规模七年变化:营收-49.08%,归母净利润-81.20%
归母降13.87%,扣非降29.44%
把归母和扣非放在一起,落差更明显。前三季度归母净利润3.29亿元,扣非净利润2.38亿元,同比下降29.44%,比归母降幅多出15.57个百分点。两个数字之间是0.91亿元非经常性损益,上年同期的这个差额是0.44亿元。
这0.91亿元从哪来?投资收益从上年同期的-0.13亿元转为0.09亿元,改善0.22亿元;资产减值损失-0.62亿元,即转回0.62亿元,上年同期转回1.71亿元。两项减值合计,本期净贡献0.30亿元,上年同期1.01亿元,少了0.71亿元。
费用端,销售、管理、研发、财务四项合计9.47亿元,比上年同期减少1.50亿元,降幅13.69%,比营收降幅快0.92个百分点。收入端,毛利14.00亿元,比上年同期减少2.78亿元,毛利率12.09%,下降0.55个百分点。
据财迅通观察,这一期报表的"稳"是两头凑出来的:费用压出1.50亿元,非经常性项目补上0.91亿元。前者有下限,人在减、开支在降,但组织不能无限收缩;后者有存量,减值准备转回一次就少一次。这两条腿都在变短,能接上的是订单。
173亿订单要穿过189亿应收
往前看,能对冲收入下滑的是订单。截至三季度末,公司累计已签约未完工订单金额173.21亿元,是前三季度营收的1.50倍,看上去够一年半的收入;10月,公司及下属公司中标苏大维格建设项目、鲁花牡丹大酒店精装修工程,合计2.45亿元。
但订单要变成收入,中间隔着交付;变成现金,还要再隔一层回款。三季度末应收账款97.31亿元、合同资产91.78亿元,合计189.09亿元,是同期营收的1.63倍、归母净资产的1.38倍;应收账款周转天数242.95天,比上年同期多0.47天。
好的一面是,应收与合同资产合计比上年同期减少8.20%,收缩快于营收降幅。但前三季度经营活动现金流净额为-5.68亿元,仍为净流出,只比去年同期的-6.19亿元收窄0.51亿元。财迅通分析认为,订单与应收的比值是0.92——即使从现在起不再新接一单,存量应收也要一年才能清完。这个数字决定了这些订单能在多大程度上变成现金。
这份季报和这份公告放在一起,呈现的是收缩期里的一种常态:集团守住了现金、守住了低杠杆,项目层面在消化上一轮留下的窟窿;累计利润守住了两位数以内的降幅,单季盈利却已贴近盈亏线。
往后有三个可以回看的坐标:第四季度单季毛利率能否回到12%以上,这决定全年利润的落点;全年经营活动现金流能否由负转正,这决定在手订单的质量;美瑞德的账户冻结是否解除、失信名单是否撤出,这决定同类事件会不会再来一次。
58.63亿元现金类资产与173.21亿元在手订单,是这家公司还能守住行业位置的本钱。26万元判决没有履行这件事提醒的,是这些本钱并不平均地分布在每一个法人主体上。
免责声明:本文由AI大模型基于第三方数据库自动发布,仅供参考,不构成投资建议。数据均来源于第三方,无法及时核验其真实性、准确性,具体请以公司公告为准。如有疑问,请联系cxt@caixuntong.pro。