10月22日,养元饮品(603156.SH)披露人事变动:董事会秘书、财务总监马永利因内部工作调整辞去财务总监职务,辞任后继续担任董事会秘书、综合办经理;同日公司聘任原财务经理杨瑞宏接任财务总监。

公告称,此次调整系为符合《上市公司董事会秘书监管规则》要求。马永利自2023年兼任财务总监,任内公司完成了对长江存储母公司长控集团16亿元的增资;接棒的杨瑞宏履历偏生产端财务管理,历任公司财务部出纳会计、江西鹰潭基地财务经理、核算中心主管、证券事务代表、财务经理。
同日,公司披露三季报,前三季度“增收不增利”。对于这一业绩表现,公司表示,系加大市场推广、品牌营销投入,销售费用大幅增加,压缩了当期利润空间。同时,为四季度节日消费旺季提前备货,占用了经营资金。
财迅通注意到,在传统核桃乳主业承压的同时,公司正试图通过产品创新、渠道下沉以及代理功能性饮料寻找增量,2430系列、无糖低GI产品与新渠道体系成为转型方向。但从三季报数据看,新业务尚未能扭转整体盈利增速偏弱的趋势,而费用驱动的增长模式已使经营现金流由正转负。
前三季度增收不增利,三季度单季净利降26.29%
据了解,公司所处行业为植物蛋白饮料制造业,核心产品为“六个核桃”核桃乳,属于礼品与节庆消费属性较强的饮品品类。
财务数据显示,今年前三季度,公司实现营收49.96亿元,同比增长27.92%。表面看,营收增速接近三成,但盈利质量已明显承压。前三季度归母净利润11.31亿元,同比仅增长1.03%;扣非净利润10.59亿元,同比增长10.45%。归母净利润增速与营收增速相差较大,主业盈利的弹性远弱于收入端所呈现的水平。

分季度看,养元饮品业绩走弱的趋势还在加剧。第三季度公司实现营收14.95亿元,同比仅增3.85%;归母净利润降至2.77亿元,同比降幅达26.29%;扣非净利润2.75亿元,同比下降17.14%。
对于业绩承压的原因,公司方面解释称,主要系加大市场推广、品牌营销投入,销售费用大幅增加,压缩了当期利润空间。六个核桃销售集中于中秋、春节等节庆节点,需求由节点催生而非日常养成,淡季动销需依靠费用维持,形成“费用推动动销、动销依赖费用”的循环,成为本期利润增速偏弱的主要原因。
现金流层面,前三季度经营活动现金流净额为-5758万元,同比由正转负。公司同样归因于营销推广投入增加,同时为四季度旺季提前备货占用资金。据此财迅通分析,公司收入增长未转化为现金回流,增长模式对现金的消耗有所加大。
资产负债表方面,归母净资产80.80亿元,较上年末减少10.41%,在净利润为正的情况下净资产仍在收缩;合同负债由上年末的18.02亿元降至2.92亿元,降幅超过八成,作为经销商提前打款的预收款科目,其变化反映备货节奏或渠道打款意愿的调整;此外,对中冀投资的减资款回收中,2024年相应款项及利息至今未收到,公司称正在积极沟通。
渠道仍以经销为主,功能性饮料增收不增利
为摆脱主业盈利增速偏弱的局面,养元饮品正加快推进产品创新与渠道体系升级,核心抓手是2430系列、无糖低GI产品与无糖高钙款,并以此切入学生白领脑营养、控糖体重管理、中老年补钙等细分场景。不过,从三季报及经营数据看,转型效益尚未充分释放。
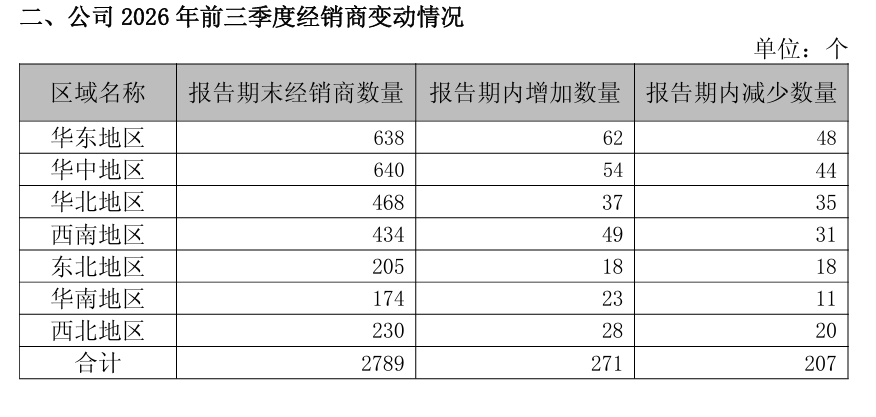
渠道端是当前收入的主要支撑。前三季度经销渠道销售收入44.96亿元,同比增长24.31%;直销渠道4.95亿元,同比增长91.64%,但占比不到一成,九成收入仍依赖经销商。经销商报告期末2789家,净增64家(新增271、减少207),净增64家带来约12亿元增量,增长主要来自单商产出提升而非铺新商。单商产出提升本身是积极信号,但若主要依靠厂家费用投入形成的陈列、促销、搭赠驱动,其稳定性仍需观察。
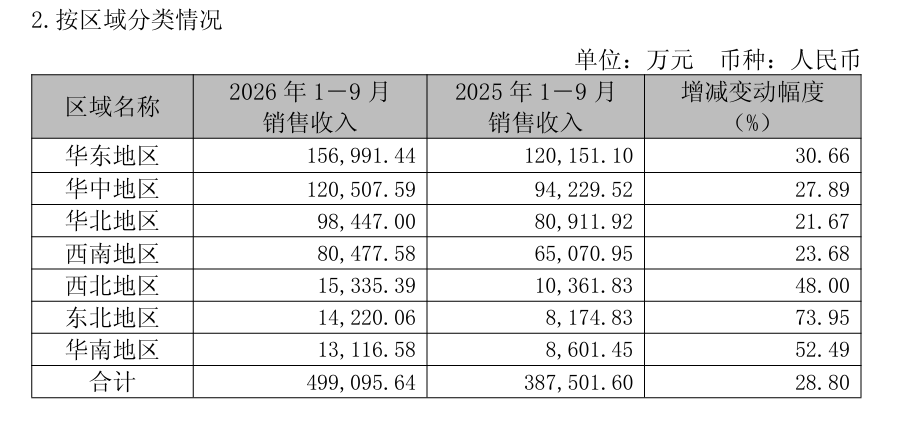
从销售区域看,华东15.70亿元,同比增长30.66%;华中12.05亿元,同比增长27.89%;华北9.84亿元,同比增长21.67%;西南8.05亿元,同比增长23.68%。西北、东北、华南分别实现15.35亿元、14.22亿元、13.12亿元,同比增幅分别为48.00%、73.95%、52.49%,三地合计不足5亿元。但三地合计不足5亿元,对“大盘”拉动有限。
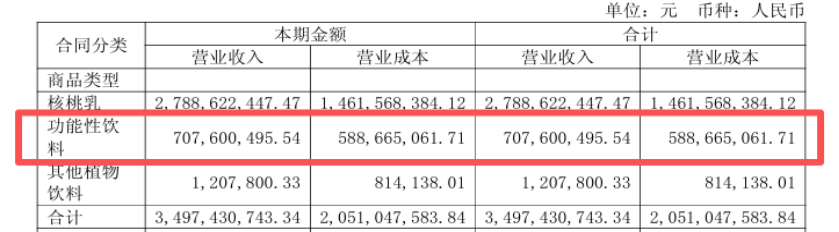
从新增业务看,公司代理红牛安奈吉,上半年营收占比提升至20.2%,但毛利率仅16.81%,远低于核桃乳的47.59%。代理产品需向品牌方分润,收入能补规模,却难以补充利润质量,这也是收入增速远高于利润增速的原因之一。
长存投资不进利润表,新旧交替仍待验证
值得关注的是长江存储这笔投资。公告显示,2023年12月,公司通过泉泓基金以16亿元增资长江存储母公司长控集团,持股约0.98%,是A股直接持股比例最高的上市公司。
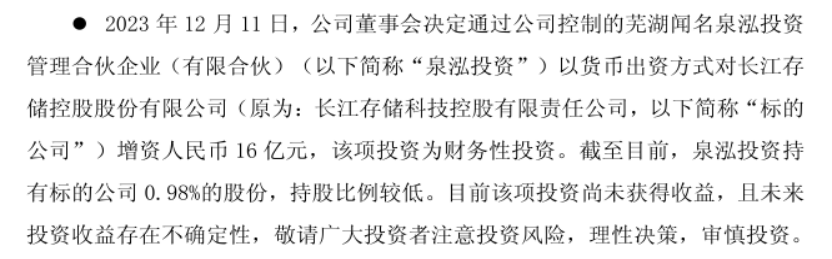
据财迅通观察,长存科创板IPO已于2026年8月获受理,拟募资330亿元,市场粗估上市后养元所持股权价值约在255亿至265亿元区间。不过,这笔投资分类为FVOCI,公允价值变动计入其他综合收益,只影响净资产,不进当期利润。三季报其他综合收益-3.59亿元,主要构成之一就是其他权益工具投资的公允价值变动。长存上市即便带来股权增值,也不会直接体现在利润表上。同一天披露的财务总监更替,则为观察公司战略重心提供了一个切口。
养元饮品目前正处于传统核桃乳增长承压与新业务尚未成型的交替期。费用驱动带来的营收增长,已对当期利润与现金流形成明显拖累;产品创新与渠道升级虽保持推进,但尚不足以对冲品类生命周期带来的结构性压力。随着四季度旺季到来,销售费用率能否回落而动销不退、合同负债能否修复、经营现金流能否转正,仍需时间验证。